1
Administración Financiera para Contadores UNR
Administración Financiera para Contadores
Análisis estático versus dinámico. Valor tiempo del dinero.
Verónica Nardone
Contador Público
Facultad de Ciencias Económicas y Estadística Universidad Nacional de Rosario
2
Administración Financiera para Contadores UNR
Valor tiempo del dinero.
Para analizar el tema que nos convoca en esta oportunidad vamos a mencionar algunos
rasgos que caracterizan a las decisiones financieras.
El primero es que trabajan con flujos financieros, considerados estos como efectivo,
dinero disponible o caja.
Las Finanzas, comienzan a tomar distancia de la Contabilidad. Esta última, se asienta en
el criterio de lo devengado. Por ejemplo, una venta que realiza una empresa a seis meses
de plazo será considerada, en la Contabilidad de la empresa para determinar sus
resultados, como un ingreso. En cambio para las Finanzas, esa operación será un ingreso
cuando el producido de la venta se haga efectivo en términos de caja. O sea, trabaja con
flujos de fondos futuros esperados, descomponiendo este concepto: Flujo, se refiere a
movimiento, de Fondos, o sea tal como comentamos caja o efectivo líquido, Futuros
significa que refieren a un tiempo venidero, y finalmente Esperados porque son
estimaciones o proyecciones de los mismos, de ahí la importancia de la planificación.
3
Administración Financiera para Contadores UNR
Un segundo rasgo, es que esos flujos financieros en términos de caja, se desplazan en
el tiempo, tanto sean ingresos como costos operativos o de inversiones. Esto es, por
ejemplo, no es común que un producto se compre, se venda y se cobre en el mismo
instante del tiempo. Lo normal es, que se compra en un momento, se paga cuando esté
convenido pagarse; luego se vende y se hace caja cuando se pacte. Todos estos hechos se
producen en diferentes momentos del tiempo. Por tanto, cuando se desean comparar los
costos y los ingresos que se han producido en distintos momentos del tiempo es necesario
hacerlos comparables.
El valor tiempo del dinero tiene relación con el hecho que los agentes económicos
valoran más, 1000 pesos o dólares recibidos hoy que, la esperanza de recibirlos
dentro de un año.
Vale preguntarse a qué obedece esa preferencia que está en la base conceptual del valor
tiempo del dinero. Nombremos algunas razones:
La primera, es que si se reciben los 1000 pesos hoy, pueden invertirse y con ellas
obtener más dinero, por tanto esos 1000 valdrán más en el futuro.
4
Administración Financiera para Contadores UNR
La segunda, tiene relación con las preferencias que los seres humanos tenemos. Nos
vemos más atraídos por los goces presentes que, por aquellos que se pueden dar
eventualmente en el futuro.
La tercera consideración, la percepción de la situación o expectativa respecto al futuro.
Aquí incorporamos la incertidumbre. Lo único cierto que sabemos del futuro es, que es
incierto. De más está decir que debemos mencionar la pérdida de poder adquisitivo del
dinero debido a la inflación. Los procesos inflacionarios agregarán otro elemento incierto
al futuro.
Entonces, podríamos afirmar que el dinero es un activo que cambia su valor conforme
transcurre el tiempo, así identificamos algunas variables que afectan su variación:
La tasa de interés, o sea la paga por el uso del dinero, juega un papel importante al
diferenciar un valor presente de un valor futuro.
La inflación, o sea la pérdida del poder adquisitivo de la moneda, ya que a medida que
transcurre el tiempo el precio de los bienes y servicios aumenta de manera no
proporcional.
Esto nos aproxima al concepto de costo de oportunidad, que podemos explicar según el
destino que le demos al dinero:
Gastarlo: en este caso, disfruto hoy de poseer un activo pero no recibiré ganancias en
el futuro.
Invertirlo: sacrifico el consumo actual en pos de obtener un plusvalor en el futuro.
O guardarlo: no sólo no recibiré beneficios en el futuro, si no que mi dinero perderá
poder de compra por el transcurso del tiempo.
Hasta ahora enfocamos nuestro estudio e interpretación de la información de acuerdo al
análisis estático de las cuentas, en un momento dado, midiéndolas con el criterio de lo
percibido, permitiendo ver el peso que las diferentes partidas sujetas a estudio tienen sobre
otra más relevante. Contempla el análisis de datos de forma multitemporal, con la
característica que los mismos no tienen vínculo ni relación entre sí.
5
Administración Financiera para Contadores UNR
Cabe destacar que trabajar con análisis estático no es sinónimo de análisis histórico sino
de un enfoque de estudio de la información siempre proyectada.
Tampoco es requisito que se cumplan los principios de la contabilidad general, por
ejemplo la partida doble, ya que con la proyección del negocio podemos ubicarnos en el
escenario de excedentes de financiamiento (cuando los recursos financieros superan las
aplicaciones, lo que nos invita a estudiar qué destino tendrá ese dinero no aplicado de
modo productivo o rentable) o déficit financiero (el opuesto, que nos obliga a atender la
necesidad de recurrir a la búsqueda de nuevo financiamiento para cubrir la demanda de
los activos productivos). El estudio de la información que analizamos ha sido producto
de la planificación del negocio que busca lograr el equilibrio financiero.
En cambio, de ahora en adelante; con el análisis dinámico podremos observar la
evolución de las partidas a lo largo del tiempo, y así obtener conclusiones globales sobre
cómo ha llegado la empresa al momento actual y cómo puede evolucionar hacia el futuro,
de modo que cuanto más detalle de información más potencia de análisis. En esta
oportunidad, estudiaremos una serie temporal de datos que explican un resultado
esperado. Exactamente este criterio ajusta la información por el valor tiempo del dinero.
¿Qué es un activo?
Desde el punto de vista contable son bienes y derechos que posee una entidad o inversor.

6
Administración Financiera para Contadores UNR
Desde el punto de vista que nos interesa analizar, son bienes tangibles o intangibles que
otorgan un beneficio económico a futuro. No es necesario tener la propiedad, ni la
tenencia física, ni contar con el dinero.
Esos activos son importantes cuando pueden:
*canjearse por otro activo, dinero o instrumento líquido, o sea permite realizar
transacciones,
* usarse para cancelar una deuda,
* distribuirse entre los dueños o
*aplicarse a la actividad productiva.
Además ese activo debe satisfacer una necesidad o deseo de su titular (deseo de compra
o venta o tenencia para su uso), incluso brindarle sensación de poder por poseer el mismo.
O sea, nos importan los ACTIVOS CAPACES DE GENERAR RESULTADOS
FUTUROS.
Por ejemplo, si tengo un auto, contablemente tengo un activo fijo. Si lo uso para salir a
pasear los días domingo, se tratará de un activo gravado por Bienes Personales; en
cambio, si lo uso como remisse o taxi, éste activo me permite generar riqueza. El mismo
activo está aplicado a una actividad productiva con la que mejoraré mi posición actual en
el futuro. Espero en el futuro aumentar mi riqueza como consecuencia del aporte que
generó el remisse. Entonces, nos interesa enfocarnos en este tipo de activo, aquellos que
agreguen valor, que cumplan el objetivo de maximizar la riqueza del inversor.
Este activo debe ser cuantificable y deberá ubicarse en tiempo (si la operación se concreta
al contado, pagadero a 30 días o en varias cuotas) y espacio (si se trata de precio CIF,
FOB o FAS, en Puerto San Martín o en Quequén, si cotiza en $, Dólares o Euros). Sólo
podré comparar activos bajo una misma unidad de medida.
Podremos diferenciar entre activos reales y financieros.
7
Administración Financiera para Contadores UNR
Activos reales: se trata de las maquinas, la tierra y bienes de consumo duraderos
aplicados a la producción. Su cuantificación suma a la renta nacional. Refieren a activos
físicos o tangibles, productivos, aplicados a la generación de riqueza. Podemos citar como
ejemplo los proyectos de inversión.
Activos financieros: se refiere a los títulos o anotaciones contables que otorgan derecho
a recibir un ingreso en el futuro. No contribuyen a aumentar la riqueza general de una
país, ya que su rendimiento no se mide en el PBI, pero si facilitan la circulación de activos
reales de la economía, generando el crecimiento real de la riqueza aportando liquidez al
mercado. Podemos mencionar como ejemplo, los bonos, obligaciones negociables,
acciones y contratos derivados.
Es importante aclarar que ambos aplican la misma matemática financiera para la medición
de su valor, identificando previamente los datos propios de cada activo. Por ejemplo, si
valúo una acción, tendré presente que se espera recibir en el futuro como paga de esa
inversión dividendos; en caso de valuar un proyecto de inversión, los flujos de fondos
relacionados estarán enfocados en la parte productiva, entiéndase como proyecciones de
ventas y costos.
El propósito de los mercados financieros en una economía es asignar ahorros de manera
eficiente durante cierto período para aquellas partes que utilizan los fondos para su
inversión en activos reales. Si las partes que ahorran son las mismas que se ocupan de
formar el capital, la economía podría prosperar sin mercados financieros.
En finanzas, la Hipótesis del Mercado eficiente afirma que un Mercado de Valores es
"eficiente" cuando la competencia entre los distintos participantes que intervienen en el
mismo, conduce a una situación de equilibrio en la que el precio de mercado de un activo
constituye una buena estimación de su precio. Expresado de otra forma, los precios de las
acciones que se negocian en un mercado financiero eficiente reflejan toda
la información existente y se ajustan rápidamente a los nuevos datos que puedan surgir.
Si todos los títulos están perfectamente valorados, los inversores obtendrán un
rendimiento sobre su inversión que será el apropiado para el nivel de riesgo asumido,
sin importar cuáles sean los títulos adquiridos.

8
Administración Financiera para Contadores UNR
Es decir, en un mercado eficiente todos los títulos estarán perfectamente valorados, por
lo que no existirán títulos sobre o infravalorados.
Según esta teoría, en cualquier momento hay millones de personas en búsqueda de una
pequeña información que les permita pronosticar con precisión los futuros precios de las
acciones. Respondiendo a cualquier información que parezca útil, intentan comprar a
precios bajos y vender a precios más altos. El resultado es que toda información
disponible públicamente, utilizable para pronosticar los precios de las acciones, será
tomada en cuenta por aquellos que tienen acceso a la información, conocimiento y
capacidad de procesarla sin perder oportunidad de rentabilidad previsible. Debido a que
son miles los individuos involucrados, este proceso ocurre con mucha rapidez; de hecho,
existe la evidencia que toda la información que llega al mercado es incorporada
completamente en los precios de las acciones en menos de un minuto.
Podemos tomar como ejemplo información sensible que puede cambiar una decisión de
inversión: si me entero que el Director de una empresa familiar tradicional, piensa delegar
funciones y atribuciones en su hijo, al cual conozco como muy relajado, arriesgado y poco
comprometido con el trabajo; o accedo a información aún no pública el Gobierno que
planifica una devaluación del peso, o que se cerrarán las exportaciones de cereal y soy
productor agropecuario.
Todos nosotros esperamos obtener rentabilidades extraordinarias cuando invertimos; pero
la competencia entre inversores hace que se tienda a un mercado eficiente.
En un mercado eficiente, los precios recogen rápidamente cualquier nueva información,
y será muy difícil conseguir continuamente rentabilidades extraordinarias. Podremos
tener esperanza, pero todo lo que racionalmente podemos esperar de un mercado eficiente
es obtener una rentabilidad suficiente para compensar el valor del dinero en el tiempo y
el pago por el riesgo que soportamos.
La hipótesis de mercado eficiente tiene tres versiones diferentes:
La forma débil, afirma que los precios reflejan eficientemente toda la información
contenida en las series de los precios pasados de las acciones. En este caso, es imposible
9
Administración Financiera para Contadores UNR
conseguir rentabilidades extraordinarias buscando simplemente las pautas seguidas por
los precios de las acciones, en otras palabras, la variación de los precios de las acciones
es aleatoria.
La forma semifuerte de la hipótesis afirma que los precios reflejan toda la información
publicada. Esto significa que no se puede ganar continuamente beneficios extraordinarios
simplemente leyendo el periódico o mirando las cuentas anuales de la empresa.
La forma fuerte de la hipótesis afirma que los precios de las acciones recogen toda la
información disponible. Nos dice que la información interna es difícil de encontrar,
porque al ir tras ella está compitiendo con miles, o quizás millones de inteligentes y
codiciosos inversores. Lo mejor que puede hacer en este caso es suponer que los títulos
tienen un precio justo y esperar que un día alguien premie nuestra humildad.
Esta teoría considera que cualquier noticia o evento futuro que pueda afectar a
la cotización de un activo, hará que el precio se ajuste tan rápido, que sea imposible
obtener un beneficio económico del mismo. Dado esto, se considera una pérdida de
tiempo y dinero el intentar hacer un análisis de los valores, ya que no habrá ningún
activo infravalorado o sobrevalorado en el mercado.
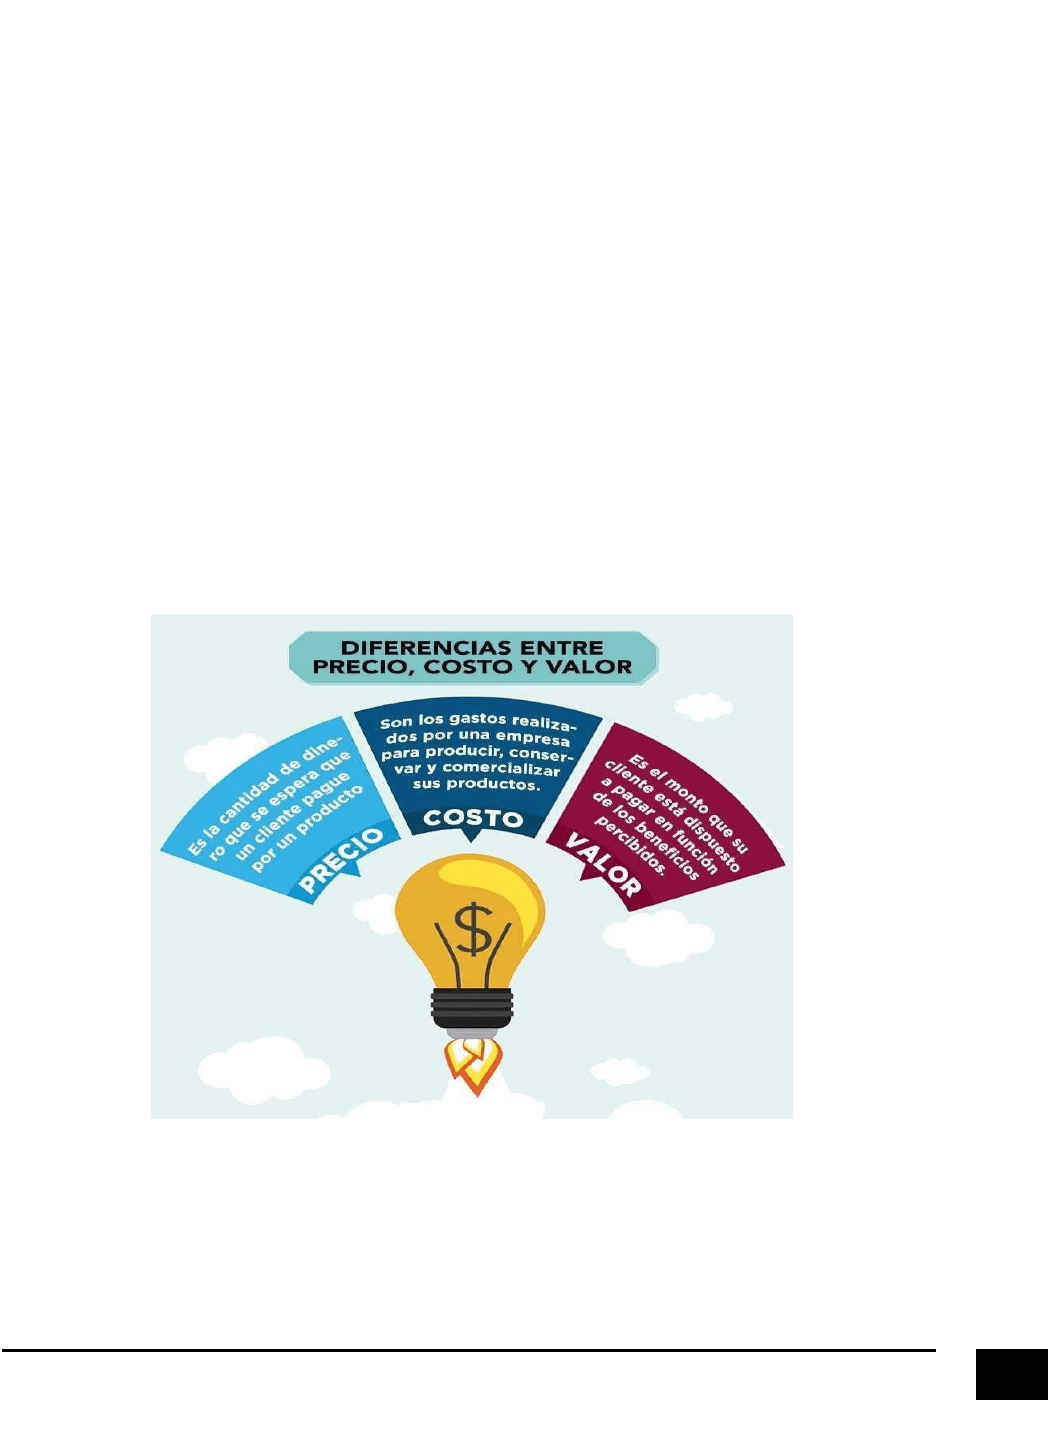
Precio versus Valor.
Precio: refiere a la cantidad monetaria asignada a un bien o servicio fijado por las leyes
de oferta y demanda en una economía de libre mercado. Surge del equilibrio de
voluntades contrapuestas o que llegan a un punto medio, el cual significa que ni el
ofertante ni el demandante podrían pedir más para su beneficio personal. Se trata del pago
o recompensa que se asigna a la obtención de mercancía cualquiera. Esto permite
interpretar que el precio de un bien generalmente es público, conocido y puede
referenciarse contra activos similares para la aproximación de su paga.
Valor: se trata de asignar una cuantificación a un activo a partir de datos propios con
sesgo subjetivo, de acuerdo a las necesidades que el analista considera que cubre.
Matemáticamente se refiere a una actualización de las expectativas futuras de satisfacción
que el mismo activo proporciona.

1
Administración Financiera para Contadores UNR
Compraré un activo cuando su precio o cotización sea mejor al valor o satisfacción de
una necesidad deseada y venderé un activo cuando la relación sea inversa.
Es conocido por todos que el precio de un viaje en transporte público en Rosario es $
49.50. Si me ubico que son las 11 de la noche porque recién termino de trabajar, no puedo
recargar mi tarjeta ya que todos los puestos de carga están cerrados, y sólo tengo un billete
100 pesos en mi cartera; cuánto vale el viaje de regreso a mi casa en esta oportunidad?
Exactamente $ 100, si consigo que alguna alma generosa me permita viajar con su tarjeta
a cambio de mis 100 pesos. El precio definido por la Municipalidad es conocido por todos
en $ 49.50, pero viajar para mí valía más.
La valuación de un bien puede estar condicionada por la tradición del mismo, por
ejemplo si se trata de una empresa de familia que se heredó de generación a generación,
preservar el mismo es lo más preciado; o por el valor afectivo del dueño de un negocio
que conserva el know how y no sabe desarrollar otra actividad entonces se apega al
mismo; o si el activo paga una renta fija previamente conocida por el inversor; o si su
rendimiento está atado a las fluctuaciones e incertidumbre del negocio. Queda claro
entonces, que el factor subjetivo puede afectar la valuación de un bien.
La Ley del precio único establece que cuando el comercio es libre y no existen costos
de transacción, bienes idénticos deben ser vendidos al mismo precio.
Cuando estamos haciendo referencia al comercio internacional, la ley del precio único
establece que en los mercados competitivos, en los que no se consideran los costes de
transporte ni existen barreras oficiales al comercio, los productos idénticos vendidos en
diferentes países deben tener el mismo precio cuando este venga expresado en términos
de una moneda común.
Cuando hay un aumento en el precio del bien en el país 1, entonces la demanda de ese
bien caerá y su precio caerá hasta que llegue a igualar, en equilibrio, el precio del bien
dentro del país 2 (siempre con precios en términos de la misma moneda).
Aquí un ejemplo: Pensemos en un activo fungible como la moneda extranjera.
Supongamos que el precio de compra de 1dólar hoy en Transatlántica es $ 127.25 mientras

1
Administración Financiera para Contadores UNR
que en BNA cotiza a 98.50 pesos por dólar, puedo pensar en aprovechar esa brecha de
cotización entre las dos casas de cambio, comprando en Banco Nación barato para vender
en Translatlántica a un precio mayor y así ganar un diferencial. ¿Cuánto tiempo existirá
esta diferencia? Poco tiempo, hasta que muchos inversores compren a la cotización más
baja y así el juego de la demanda hará subir su precio, y muchos quieran vender al mayor
precio con la consiguiente baja de cotización. De manera que si estuviéramos en un
contexto de mercado perfecto (sin costos de transacción y libre comercio) estas
diferencias no existirían.
Los supuestos en los que se basa la Ley del Precio Único, tienen como objetivo hacer una
comparación más equitativa entre los precios de los productos, son:
No hay costos sobre el transporte: se asume que no se cobrará el transporte de los bienes
a otros países
No hay barreras comerciales: se puede entrar o salir libremente de los mercados
internacionales
Se posee información perfecta: tanto clientes como productores tienen toda la
información necesaria de los bienes y del mercado
Se manejan mercados competitivos: en los distintos mercados hay competencia.
EL ÍNDICE DE BIG MAC nos puede dar un buen ejemplo de la ley de precio único. Es
conocido también como el índice de paridad del poder adquisitivo Big Mac; tiene como
referencia el precio de la famosa hamburguesa Big Mac de Mc Donalds en cada país, para
así conocer si su divisa está sobrevalorada o no, respecto a los otros países.
Basada en la teoría del poder adquisitivo, el índice Big Mac usa el precio de una Big Mac,
la cual es uniforme en todo el mundo; si esto no fuera así, el indicador seria poco
confiable. El Big Mac índex es una medida uniforme, ya que estas hamburguesas son
producidas exactamente de la misma manera en todos los países; con la misma estructura
física y el personal trabajando de la misma manera.
1
Administración Financiera para Contadores UNR
Cuando se compara el precio de una Big Mac en la moneda local del país que vayamos a
analizar y su precio en dólares es menor al precio de la Big Mac en Estados Unidos, se
puede decir que la moneda está infravalorada con respecto al dólar.
Cuando esta ley no se cumple, surge lo que denominamos arbitraje.
El arbitraje es una estrategia financiera que consiste en aprovechar la diferencia de
precio entre diferentes mercados sobre un mismo activo financiero para obtener un
beneficio económico, normalmente sin riesgo.
Para realizar arbitraje se realizan operaciones de compra y venta al mismo tiempo, de
manera simultánea y esperar a que los precios se ajusten. El arbitraje aprovecha esa
divergencia y obtiene una ganancia libre de riesgo. Dicho de otra manera, el arbitrajista
vende en el mercado con mayor precio y compra con menor precio. El beneficio vendría
dado por la diferencia entre ambos mercados.
Esta subida y bajada de precio continúa hasta el momento en el que ya no sale rentable
hacer este tipo de operaciones. Es decir, cuando el precio de ambos mercados está
igualado y se cumple la ley del precio único.
Podemos distinguir varios tipos de arbitraje:
Arbitraje puro: sin exponer capital propio en la operación o sea, sin asumir riesgo; por
ejemplo: compro on line máscaras faciales protectoras a precio bajo con pago a través de
tarjeta que crédito pagadero a 20 días, y las vendo al instante a precio mayor cobrándolos
al contado.
Arbitraje triangular: el objetivo es explotar las discrepancias en los tipos de cambio
cruzados de diferentes pares de divisas. Conociendo el tipo de cambio de dos monedas,
puedo inferir la tercera. Veamos: tipo de cambio oficial
EUR/USD=1,3000
Libra / USD = 1.6000
1
Administración Financiera para Contadores UNR
Esto significa que debemos tener el tipo de cambio cruzado:
Libra / EUR = 1,6000 / 1,3000 = 1,23
A partir de lo anterior, el arbitrador hace el siguiente canje:
Si compra en otra casa de cambio a libra/Euro a 1,22
Y vende 21 libra a 1,60USD
Su ganancia es de 1,60 USD – 1,30 x 1,22 = 0,0014 USD
El arbitraje es posible debido a ineficiencias en los mercados. Cuanto más eficiente sea
un mercado, más difícil será realizarlo.
Incorporemos entonces, el concepto de hipótesis del mercado eficiente. Se trata de una
teoría que establece que el precio actual de un activo en el mercado refleja toda la
información disponible que existe (tema tratado up supra)
Cuando nos referimos a valuar de un activo, podemos aproximarnos al mismo:

1
Administración Financiera para Contadores UNR
A PARTIR DE ACTIVOS SIMILARES o precio de referencia del sector donde se
desarrolla. En el caso de un departamento de casa habitación se puede valuar por precio
publicado en páginas web de inmobiliarias, cotización de m2 construido informado por
la Cámara de la construcción.
SIN INFORMACIÓN EXTERNA DE PRECIOS SOBRE ESE ACTIVO. Por ejemplo
cuánto vale un negocio en marcha, cómo medir la clientela.
CON INFORMACIÓN EXTERNA DE PRECIOS. Por ejemplo, la soja es un comodity
(un activo fungible) que tiene precio de referencia internacional.
CON MERCADO ORGANIZADO. La carne o los granos tienen Mercados
reconocidos oficialmente donde el juego de la oferta y demanda fijan pecios de los
mismos.
SIN MERCADO ORGANIZADO. Cuánto vale una hectárea de tierra o campo
productivo.
Podemos valuar un activo a partir de:
ACTIVOS SIMILARES o precio de referencia en el sector donde se negocia. En el
caso de un rodado, podremos acceder a las tablas que los diarios publican en
sección especial con ofertas de autos usados o publicidades de las distintas
concesionarias.
VALOR CONTABLE. Si se trata de un inmueble, el mismo se registrará a su valor de
compra o incorporación al patrimonio. También puede diferenciarse entre histórico o
ajustado por inflación.
VALOR FISCAL. Puede ser tanto el avalúo fiscal inmobiliario o valor de tabla para
los rodados que AFIP propone año a año para la determinación de impuesto a los Bienes
Personales.
REVALÚO TÉCNICO, o sea asignarle nuevos valores de acuerdo a los
correspondientes años de vida útil restantes en función al estado de conservación.
1
Administración Financiera para Contadores UNR
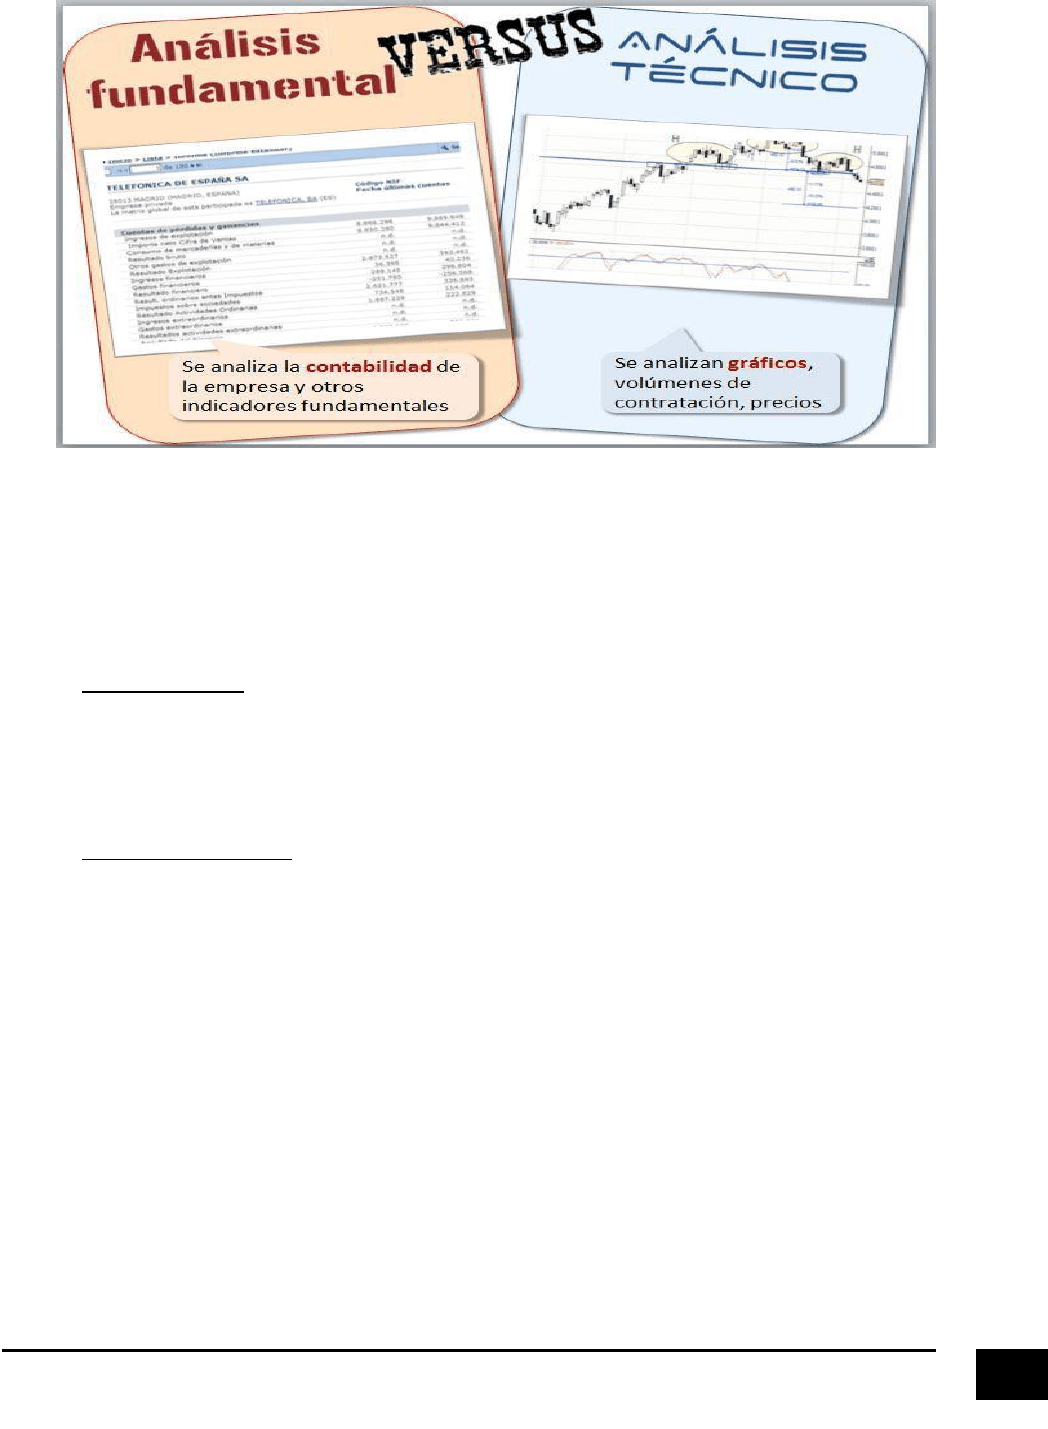
Para finalizar, si se trata de tener un enfoque sobre cómo llevar adelante la valuación,
podemos encontrar dos posturas:
Análisis Técnico: se estudia la cotización histórica de un bien para identificar patrones
de cómo se mueve en el mercado y marcar tendencias (apoyado en gráficos, estadísticas)
de su comportamiento suponiendo que la historia se repite, entonces así podrá definirse
su valor.
Análisis Fundamental: expresa el precio que un inversor bien informado está dispuesto
a pagar por un activo en un mercado libre y competitivo. A partir de determinadas
variables que afectan los flujos de fondos de un bien en particular y aplicar técnicas
cuantitativas podremos asignarle el precio teórico a el mismo suponiendo que en el largo
plazo el valor deberá aproximarse a ese precio.

Valor tiempo del dinero.pdf
 Estamos procesando este archivo...
 Lamentablemente la previsualización de este archivo no está disponible. De todas maneras puedes descargarlo y ver si te es útil.
Descargar
Estamos procesando este archivo...
Lamentablemente la previsualización de este archivo no está disponible. De todas maneras puedes descargarlo y ver si te es útil.