Bonificación
Concepto:
Es la rebaja en el precio, teniendo en consideración la cantidad y calidad de la mercadería, clase de
cliente, etc, sin tener en cuenta la forma de pago. Forma parte del precio de costo y no se registra bajo
nombre propio.
Descuento
Concepto:
Es la rebaja en el precio por pago anticipado o pago inmediato contra la entrega del bien.
Si el descuento lo obtiene el comprador representa una ganancia y contablemente se utiliza la cuenta
contable “descuentos obtenidos”. Como las ganancias se acreditan el comprador registrará esta cuenta
en el lado del haber.
Si el vendedor es el que otorga o concede el descuento este representa una perdida y contablemente se
denomina “descuentos cedidos”. Como las perdidas se debitan esta cuenta se registrará del lado del
debe.
Cálculo
El cálculo matemático se obtendrá de multiplicar el precio del bien por el número del porcentaje que se
desea obtener, dividido cien.
Ejemplos:
1. Compro mercaderías por $ 1.000,00 en efectivo previo descuento del 2%.
2% de $ 1.000,00
=
$ 1.000,00 X 2
=
$ 2.000,00
=
$ 20,00
100
100
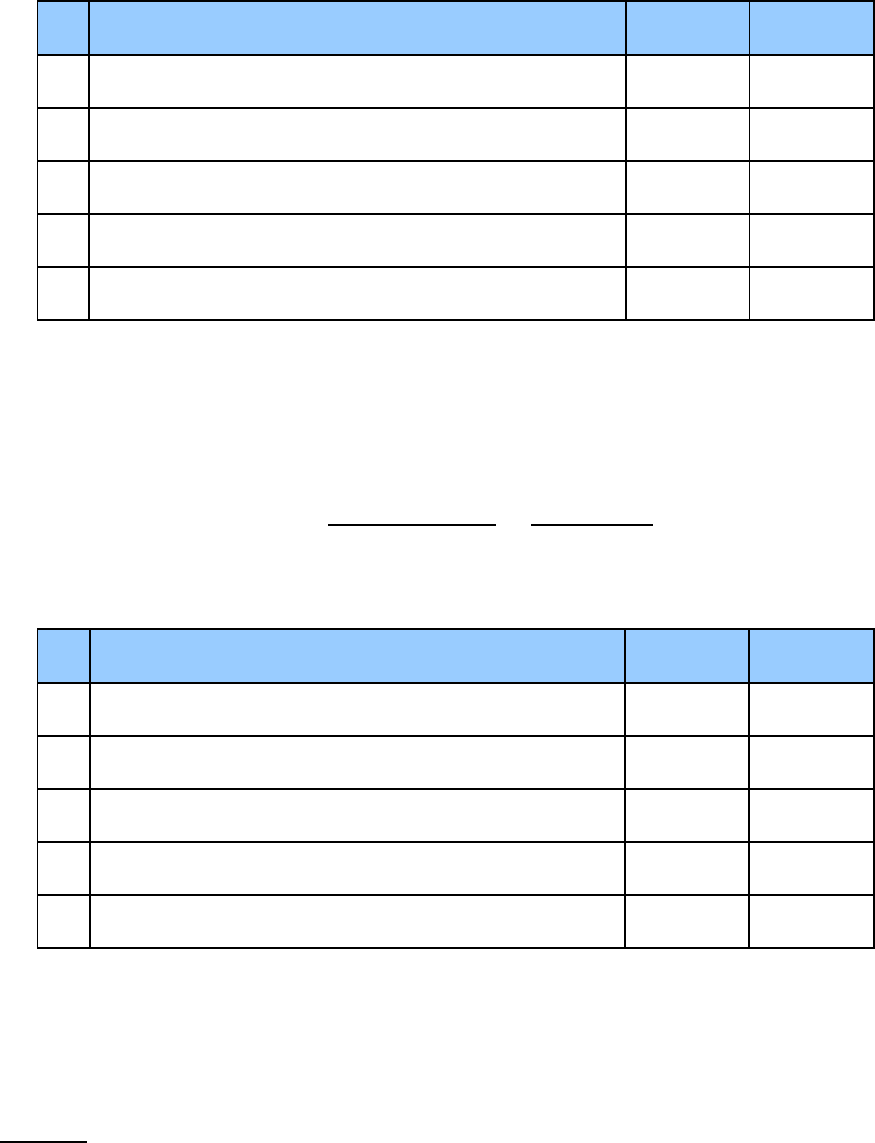
V.P.
DESCRIPCIÓN
DEBE
HABER
Asiento Nº: 1
+A
Mercaderías
1.000,00
- A
a Caja
980.00
+ RP
a Descuentos obtenidos
20,00
Por compra de mercaderías en efectivo.-
2. Vendo un escritorio por $ 500,00 en efectivo previo descuento del 5%.
5% de $ 500,00
=
$ 500,00 X 5
=
$ 2.500,00
=
$ 25,00
100
100
V.P.
DESCRIPCIÓN
DEBE
HABER
Asiento Nº: 2
+ A
Caja
475,00
+ RN
Descuentos cedidos
25,00
- A
a Muebles y útiles
500,00
Por venta de un escritorio en efectivo.-
Interés
Concepto
Es la suma de dinero que se paga cuando se utiliza en beneficio propio un capital ajeno por un tiempo
determinado.
Cuando necesitamos dinero para pagar una deuda, emprender un negocio o comprar bienes y no
disponemos del mismo, podemos solicitarlo a un banco o a un tercero con la promesa de devolverlo
en un plazo determinado. Debemos reconocer a la persona que nos presta el dinero una suma
adicional a la del préstamo que se llama interés.
Si al comerciante le cobran intereses, estos representan una perdida que contablemente se
denomina “intereses cedidos” y si el comerciante los cobra, estos representan una ganancia que
contablemente se denominan “intereses obtenidos”.
Cabe mencionar que también se cobran intereses por los pagos que se efectuaron fuera de término.
Cálculo
Para el cálculo matemático del interés debemos aplicar una fórmula que se denomina “interés
simple” y que cuenta con los siguientes elementos:
Interés simple =
Capital X Razón X Tiempo
100 x Unidad de Tiempo
· Capital: es la suma de dinero sobre la cual se calcula el interés.
· Razón: es la tasa de interés que se paga.
· Tiempo: es el plazo acordado (días, meses o años) por el cual se solicita el préstamo.
· Unidad de tiempo: debe estar expresada en la misma unidad que tiempo y en la misma unidad
que la razón. Siempre la unidad de tiempo es 1 (un) año y puede estar expresado:
en año = 1
en meses = 12
en días = 360
Ejemplos:
1. Compro mercaderías por $ 5.000,00 entregando un pagaré a 3 meses con un interés del 24%
anual.
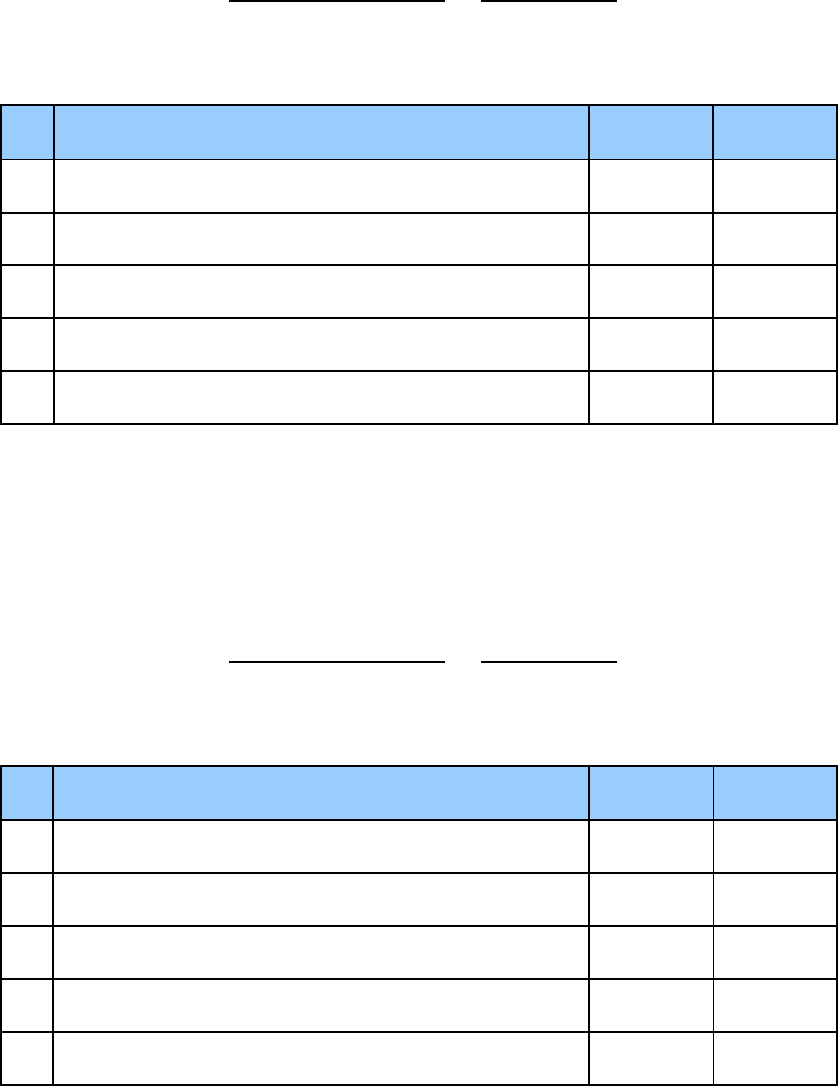
Interés
=
$ 5.000,00 X 24 X 3
=
$ 720.000,00
=
$ 300,00
100 X 12
1.200
V.P.
DESCRIPCION
DEBE
HABER
Asiento Nº: 1
+A
Mercaderías
5.000,00
+ RN
Intereses cedidos
300,00
+ P
a Obligaciones a pagar
5.300,00
Por compra de mercaderías.-
2. Vendo un aire acondicionado por $ 3.500,00 recibiendo como pago un pagaré a 30 días con
el 9% de interés semestral.
Interés
=
$ 3.500,00 X 9 X 30
=
$ 945.000,00
=
$ 525,00
100 X 180
1.800
V.P.
DESCRIPCION
DEBE
HABER
Asiento Nº: 2
+ A
Documentos a cobrar
4.025,00
+ RP
a Intereses obtenidos
525,00
- A
a Instalaciones
3.500,00
Por venta de un aire acondicionado.-

Bonificación, descuentos e intereses (3).pdf
 Estamos procesando este archivo...
 Lamentablemente la previsualización de este archivo no está disponible. De todas maneras puedes descargarlo y ver si te es útil.
Descargar
Estamos procesando este archivo...
Lamentablemente la previsualización de este archivo no está disponible. De todas maneras puedes descargarlo y ver si te es útil.