BIENES DE USO
Según la R. T. nº 9:
“son aquellos bienes tangibles destinados a ser utilizados en la actividad principal del ente y no
a la venta habitual, incluyendo a los que están en construcción, transito o montaje y los
anticipos a proveedores por compras de estos bienes. Los bienes, distintos a propiedades de
inversión, afectados a locación o arrendamientos se incluyen en inversiones, excepto en el
caso de entes cuya actividad principal sea la mencionada”.
Según la R.T nº16:
“Un bien tiene valor de uso cuando el ente puede emplearlo en alguna actividad productora de
ingresos”; su atribución podría resultar de “su empleo en conjunto con otros activos, para
producir bienes o servicios para la venta”.
De acuerdo con esto, los bienes de uso, tienen las siguientes características:
1. Son tangibles, de carácter físico, es decir corpóreo, no se consumen con el primer uso.
2. existe intención de usarlos en el desarrollo de la actividad, es decir deben estar
afectados al cumplimiento del objeto principal del ente.
3. Tienen una vida útil limitada y prolongada, es decir su permanencia dentro del activo
de la empresa debe ser relativamente constante e inmovilizada en general, que debe
ser superior a un año.
4. Se lo debe haber adquirido o producido con la intención de ser utilizado dentro de la
empresa y no con la intención de su reventa
5. Están incluidos aquellos bienes que aún están siendo utilizados, por en “construcción”
o en “montaje”, etc.
6. También se consideran bienes de uso los “anticipos a proveedores” por este tipo de
bienes.
La RT 8 en su capítulo III B nos indica que los Activos se los deben exponer clasificados:
A) Activos Corrientes
B) Activos no Corrientes
Los Bienes de Uso integran el Activo No Corrientes y se los debe referenciar con un anexo
que se detallará en la Información Complementaria.
La RT 9 en su capítulo VI “Información complementaria” nos indica que se debe informar:
“A Composición y Evolución de los Rubros”
“A:3 Bienes de Uso”
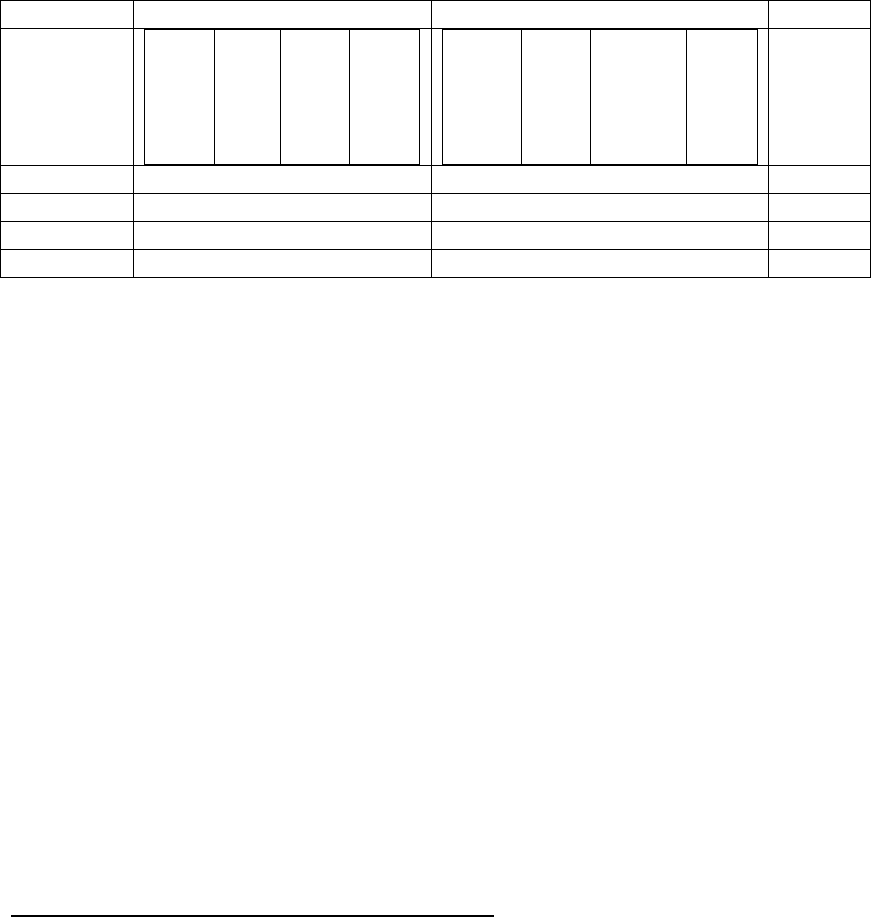
Saldos iniciales, variaciones y saldos finales de los grupos de activos que integran este grupo,
mostrando por separado los valores de origen y la depreciación acumulada y clasificando las
variaciones de acuerdo con su naturaleza (alta, revaluaciones, depreciación del período)”
El modelo de Anexo de Bienes de Uso :
Valor de Origen
Depreciación Acumulada
CONCEPTOS
Saldo
de
inicio
del
ej.
Altas
Bajas
Saldo
al
final
del
Ej.
Saldos
al
incio
del ej.
Bajas
Dep. del
Ejercicio
Saldo
al
final
del
Ej.
Valor
Residual
Bien 1
Bien 2
. . .
TOTALES
(1) ↓
(2) ↓
XXX
La diferencia entre (1) y (2) es decir entre los dos saldos al final del ejercicio , es el importe
que se expone en el rubro Bienes de Uso en el Activo No Corriente del Estado de Situación
Patrimonial (XXX)
Las normas contables distinguen tres clases de bienes de uso:
BIENES NO DEPRECIABLES: Aquellos que no se deprecian ni se agotan. Ej.: terrenos., es
decir que no pierden su valor por ninguna causa. Convencionalmente la tierra no se
amortiza, ya que la medición del desgaste de la tierra es un aspecto muy subjetivo.
BIENES DEPRECIABLES: Es decir bienes sujetos a desgaste y a amortización. Ej.:
rodados, embarcaciones, maquinarias, herramientas, muebles y útiles, edificios,
instalaciones, etc. Todos ellos con su uso sufren un desgaste a través del tiempo que
es la amortización
BIENES SUJETO A AGOTAMIENTO:. Ej.: yacimientos, bosques madereros, minas, pozos
petrolíferos, canteras, salinas, manantiales, etc., este tipo de bienes, que con su uso no
sufren desgaste, sino que se agotan, se consumen y sin reposición inmediata. Este tipo
de bines no sufrirán amortización por desgaste, sino por agotamiento
Valor de Incorporación al activo de los Bienes de Uso
Se aplican los criterios vistos para Bienes de Cambio.
La RT 17 en su norma 4.2 se refiere a la “Medición contable de los costos” extraemos para
Bienes de Uso lo siguiente:
4.2.1 CRITERIO GENERAL: nos da las Reglas Generales.
“En general, la medición original de los bienes incorporados y de los servicios adquiridos se
practicará sobre la base de su costo.

El costo de un bien es el necesario para ponerlo en condiciones de ser vendido o utilizado,
según corresponda, en función de su destino”
4.2.2. BIENES Y SERVICIOS ADQUIRIDOS:
COSTO DE UN BIEN ADQUIRIDO:
PRECIO DE COMPRA S/FACTURA CONTADO
+ PORCION ASIGNABLE DE “COSTOS DE COMPRA” (Ejemplo: gastos
inherentes de compra, instalación, montaje y puesta en marcha, hasta que el bien comience a
producir económicamente. Vale decir que son trasladados al precio de compra todos los
gastos inherentes hasta que el bien comience a producir económicamente, o sea, hasta que
comienza a generar utilidades). Incluye la porción asignable de los costos de los servicios
externos e internos necesarios para ello (ej.: fletes, seguros, costos de compra, etc)
+PORCION ASIGNABLE DE “COSTOS DE CONTROL DE CALIDAD”
------------------------------------------------------------------------------------------
C O S T O D E U N B I E N
“El costo de un bien o servicios adquirido es la suma del precio que debe pagarse por su
adquisición al contado y de la pertinente porción asignable de los costos de compras y control
de calidad”. Se deben excluir “los conceptos que sean recuperables como ciertos impuestos”.
Conceptos a considerar en la formación del valor de incorporación son:
precio de compra
se deducen las bonificaciones o descuentos comerciales.
Se deducen los componentes financieros implícitos.
No se tomarán en cuenta los impuestos recuperables, ej.: IVA
Se suman las erogaciones necesarias (fletes, seguros, impuestos con carácter
definitivo, honorarios del despachante de aduana, derechos de importación, gastos de
instalación, etc.)
“es necesario todo aquello que es indispensable para adquirir instalar, probar y dejar en
condiciones de ser utilizado el de uso”
4.2.3. BIENES INCORPORADOS POR APORTES O DONACIONES:
“La medición original… se efectuará a sus valores corrientes a la fecha de incorporación”…
4.2.4 BIENES INCORPORADOS POR TRUEQUE:
“La medición original …se efectuará a su costos de reposición a la fecha de incorporación…
reconociendo el correspondiente resultado por tenencia del activo entregado.

(Valor de reposición de contado más los gastos necesarios para dejarlo en condiciones de ser
utilizados)
4.2.6. BIENES PRODUCIDOS:
El costo de este bien producido es la suma de:
Costo de Materiales e insumos necesarios para su producción
+ Costo de conversión
+ Costo Financieros que puedan asignárseles de acuerdo con 4.2.7 de RT 17
C O S T O D E U N B I E N P R O D U C I D O
La RT 17 establece que “El costo de los bienes producidos NO debe incluir las porciones de los
costos ocasionados por:
c) IMPRODUCTIVIDADES físicas o ineficiencias en el uso de los factores en general;
d) La OCIOSIDAD producida por la falta de aprovechamiento de los factores fijos originada en
la no autorización de la capacidad de planta a su nivel de actividad normal”.
4.2.7. COSTO FINANCIEROS:
Se consideran costos financieros los intereses (explícitos o implícitos), actualizaciones
monetarias, diferencias de cambio, premio por seguros de cambio o similares derivados de la
utilización de capital ajeno, netos, en su caso, de los correspondientes resultados por
exposición al cambio en el poder adquisitivo de la moneda.
4.2.7.2 Tratamiento alternativo permitido:
Podrán activarse costos financieros en el costo de un activo, cuando se cumplan estas
condiciones:
a. El activo se encuentra en producción , construcción, montaje o terminación y tales
procesos, en razón de su naturaleza, son de duración prolongada
b. Tales procesos no se encuentran interrumpidos o sólo se encuentran interrumpidos
por demoras temporarias necesarias para preparar activo para su uso o venta
c. El período de producción, construcción, montaje o terminación no excede del
técnicamente requerido
d. Las actividades necesarias pata dejar el activo en condiciones de uso o venta no se
encuentran sustancialmente completas, y
e. El activo no está en condiciones de ser vendido, usado en la producción de otros
bienes o puesto en marcha, lo que correspondiere al propósito de su producción,
construcción, montaje o terminación…”
Con respecto a la vinculación de la financiación con el activo puede ser específica o no. Se
admite la activación en ambos casos cumpliendo y siguiendo el procedimiento descripto
por la norma.
DEPRECIACION Y/O AMORTIZACION:
Existen bienes que se deprecian o pierden valor por el transcurso del tiempo o el desgaste
sufrido. Tal es el caso de los bienes de uso (instalaciones, muebles y útiles, rodado, inmuebles,
maquinarias, herramientas).
La amortización es la registración contable de esa pérdida de valor.
Depreciación: es la pérdida de valor de un bien. Esta pérdida se produce por diversos motivos:
desgaste por el uso,
roturas diversas,
aparición de otros bienes con mayores adelantos tecnológicos,
deterioro por el transcurso del tiempo.
Amortización: es el procedimiento contable por medio del cual el valor de un bien, utilizado
por la empresa, es repartido como gasto durante todos los años que abarca la vida útil del
mismo.
En la práctica depreciación y amortización se usan como sinónimos.
Depreciaciones de los bienes de uso:
Depreciación: es el reconocimiento contable de la disminución del valor de dichos bienes.
Es ORDINARIA cuando se trata de la desvalorización sistemática del bien practicado por el
ente, es una disminución del valor previsible.
Es EXTRAORDINARIA cuando se refiere a una desvalorización imprevista ya sea parcial o total.
Ej.: incendios, sabotajes y otros accidentes.
Causas de las depreciaciones de acuerdo con:
La duración física del activo:
- Agotamiento (archivo materiales sometidos a actividades extractivas)
- Lo sufren los bienes tangibles al ser utilizados normalmente.
- Envejecimiento (disminución del valor que puede ser paliada, en cierto grado, de
protegerlos adecuadamente)
Duración económica del activo:
- Explotación por tiempo limitado (para los bienes intangibles relacionado con patentes,
concesiones, etc., por un tiempo determinado)
- Envejecimiento técnico (debido a innovaciones tecnológicas o mejoras en los métodos
de producción)
- Envejecimiento económico: cuando un bien pierde el valor porque sale otro mejor al
mercado.
Duración del activo según la contabilidad
- Reducción del valor por causa de:
- Consolidación.
- Política de dividendos
- Política tributaria.
BIENES QUE NO SE PUEDEN DEPRECIAR SON AQUELLOS QUE AUN NO ESTÁN PUESTOS EN
MARCHA.
DEPRECIACION:
Concepto: es la pérdida de valor de los bienes de uso por estar destinados a prestar
servicios en la actividad principal de la empresa.
Generalmente se utiliza Depreciación como sinónimo de Amortización, pero depreciación
abarca a la Amortización y el Agotamiento.
Las causas de Depreciación son:
1) Desgaste o Deterioro del bien producido por el uso:
No todos los bienes los sufren de
la misma forma depende:
- De la intensidad de uso
- Del tipo de bien
- Del servicio de mantenimiento
2) Obsolescencia o Retraso tecnológico:
Los bienes también pierden valor por el avance
tecnológico que se producen en los distintos campos.
Podemos decir que en la actualidad aquellos bienes que estén más vinculados con la
informática pierden más valor que los que son estrictamente mecánicos, ejemplo una
computadora, un teléfono
3) Agotamiento:
En la industria extractiva y para aquellos recursos no renovables la
pérdida de valor estará originada por la disminución de las cantidades extraíbles
(ejemplo canteras, minas, bosques, etc.)
En función del concepto de depreciación podemos clasificar a los bienes en:
- Bienes Depreciables: todos en general
- Bienes no Depreciables: Son los que no pierden valor por las causas detalladas,
en el caso de los terrenos
RECONOCIMIENTO CONTABLE:
El reconocimiento contable del Activo, se realiza al cierre del Ejercicio, si bien se produce
durante todo el ejercicio en forma continua.
Se utiliza una cuenta regularizadora (Depreciación Acumulada) para registrar esta pérdida de
valor, que se acumulará en el mismo ejercicio y ejercicio tras ejercicio, como contrapartida se
utiliza una cuenta de gasto que se denomina Amortización de…
Por lo que el bien depreciables a partir del primer cierre de ejercicio en que deprecie, quedará
representado por dos cuentas, una que muestra el costo del mismo y las mejoras que se
realicen y la otra muestra la pérdidas del valor acumulada
CALCULO DE LA AMORTIZACION:
Para determinar el importe de la pérdida de valor de un Bien de Uso durante el ejercicio
existen distintos métodos.
Para su aplicación tendremos que identificar previamente, diferentes conceptos que se verán
involucrados:
Valor de Origen: es el costo de Adquisición o incorporación
Valor de Recupero o Valor Residual Final: es el valor de Realización estimado al final de la vida
útil
De la relación de estos dos conceptos surge:
Valor a Depreciar o Valor Depreciables o Valor Amortizable = Valor de origen – valor de
Recupero o Valor Residual Final
Este es el total del gasto que se reconocerá por un bien y que se distribuirá en los distintos
ejercicios según los métodos de depreciación utilizados.
Los métodos de depreciación se pueden efectuar:
- En base Tiempo
- En base Producción
En base Tiempo: se determina el desgaste en función al tiempo por el cual el bien
presta su servicio al ente. Es lo que se denomina Vida Útil (VU) , Vale decir que la vida
útil de un bien se medirá a través del tiempo.
En base Producción: en este caso el desgaste no se medirá a través del tiempo, sino
en función de lo que el bien trabaje, funciones o produzca
Se adoptará un criterio u otro en función del bien a amortizar, lo que sea más
representativo en cada caso.
METODOS DE AMORTIZACION:
Basados en el tiempo: (Factor tiempo)
Teniendo en cuenta este factor, técnicamente existen los siguientes métodos:
- 1- Método de Depreciación lineal o de cuota constante
- 2- Método de depreciación creciente por sumas de dígitos
- 3- Método de Depreciación decreciente por suma de dígitos
- 4- Método de depreciación de alícuota constante o porcentaje fijo, sobre el valor
residual
- 5- Método de depreciación de Ross Heidecke
Estos métodos utilizan el tiempo como factor de distribución del valor amortizable como gasto
en cada ejercicio económico en que el bien se deprecia
El monto a depreciar depende del método seleccionado y para todos ellos utilizamos la vida
útil determinada en términos de tiempo.
Una vez establecidos los años de vida útil para cada bien, la amortización será uniforme a
través de los distintos ejercicios.
Existen pautas universales de vida útil de los bienes:
Muebles y útiles
Maquinarias y Equipos
Instalaciones
Herramientas
VIDA UTIL 10 AÑOS. ( 100/10)= 10
Es decir que se considera un desgaste del
10% por año
Rodados/ Equipos de computación
VIDA UTIL 5 AÑOS ( 100/5)= 20
Se considera un desgaste del 20% por año
Edificios
VIDA UTIL 50 % (100/2)= 50
Se considera un desgaste del 2% por año
En los inmuebles se amortiza el valor edificado únicamente, el terreno no se amortiza porque
no sufre desgaste por el uso y el paso del tiempo. ( Generalmente se toma 80% edificio y 20%
terrenos)
VIDA UTIL: CANTIDAD DE AÑOS EN QUE EL BIEN SE DEPRECIA
1- METODO DE DEPRECIACION LINEAL O DE CUOTA CONSTANTE:
En el supuesto en que se basa: es que los factores que producen la depreciación tienen
efectos continuos y homogéneos, y se mantienen constante durante la vida útil.
Es el método más utilizado por su sencillez
Daremos un ejemplo para explicar su aplicación, previamente analizaremos un
concepto base:
Valor de Recupero o Valor residual Final: (VRF) Es el valor que se le asignará al bien
una vez amortizado. O sea cuando el bien esté totalmente amortizado que valor
tendrá ¿ Nunca puede tener VRF igual a Cero (0) dado que mientras exista dentro de
la empresa debe tener un valor que lo identifique, pero si es cero, se perderá la
identificación del bien.
El VRF o Valor de Recupero es el valor que debe quedar registrado el bien una vez
amortizado.
Este VRF se determina a priori antes de comenzar a amortizar.
Ahora si el ejemplo:
Se adquiere un rodado en $ 10.000 Vida Útil (VU) 5 años. VRF $ 100
El cálculo es así:
Valor de origen VO
Menos VRF
----------------------
Valor Depreciable o Valor Amortizable VA
Luego:
Valor Amortizable VA
------------------------------- = ----------- = Cuota de Amortización
Vida Útil VU
Siguiendo con el ejemplo:
VO 10.000
VRF (100)
----------------------
VA 9.900
VA 9.900
-------- = ------------------ = 1980
VU 5
Es decir que la amortización por cada año será de $ 1.980 y lo será por 5 años.
Cumplidos los cuales el bien tendrá un valor residual de $ 100 o sea su VRF o se Valor
de recupero
VALOR A DEPRECIAR: es la diferencia entre su costo original y el valor de recupero.
Valor de recupero: valor que se espera tendrá el bien después de que finalice su vida
útil.
También, el ejemplo anterior se puede ver reflejado en la siguiente fórmula:
VALOR DEPRECIABLE
CUOTA DE DEPRECIACION = ----------------------------------------
VIDA UTIL
MEJORAS: Cuando hay mejoras, LA CUOTA DE Depreciación para los ejercicios restantes deben
se recalculadas.
Se debe tener en cuanta si la mejora modificó la vida útil y/o el valor de recupero final del
bien.
La fórmula será:
VALOR DE ORIGEN – VALOR DE RECUPERO –DEPREC. ACUM. + MEJORA
CUOTA DE DEP. = ---------------------------------------------------------------------------------------------
AÑOS DE VIDA UTILA RESTANTE
Las mejoras son gastos tales, que por su índole produce dos efectos sobre el bien de uso:
1- Aumenta la vida útil de un Bien de Uso
2- o bien Aumenta su Valor.
Este gasto no se imputa como quebranto, sino que se activa, es decir aumenta el valor del
activo en el ejercicio que se devengue. La registración se debe efectuar en la cuenta del Bien
Principal.
Mejoras: se considera mejora, y por lo tanto se activa cuando produce:
Un aumento en la vida útil del activo
· Un aumento en su capacidad de servicio
· Una mejora en la calidad de producción
a) Mejora que aumenta el valor de un bien y también su vida útil.
Supongamos una maquinaria VO $ 10.000 VRF 1.000 VU 10 años.
Llevan transcurridos 6 al cabo de los cuales se efectúa una mejora que prolonga la vida útil en
2 años más, el valor de la mejora es de $ 4.000 que se abona en efectivo, por lo tanto se realiza
el siguiente asiento:
Maquinaria 4.000
A Caja 4.000
------------------- --------------------------
Maquinarias
Amort. Ac Maquinarias(1)
(1) Cálculo de la Amortización Acumulada (10.000- 1000)/10= 900 x6= 5.400
Formulamos las siguientes preguntas:
¿Cuántos años restan amortizar la maquinaria?
Hasta ahora 4 años
¿Cuántos años se prolonga su vida útil como consecuencia de la mejora?
DEBE
HABER
10000
DEBE
HABER
5.400
2 años, es decir tendrá una vida útil de 6 años.
Pues bien, en esos 6 años habrá que depreciar el valor residual que tenía la maquinaria más el
valor de la mejora
El cálculo será el siguiente:
VO 10.000
Menos AA (5.400)
---------------- -------------------
VR 4.600
MÁS MEJORA 4.000
_____________
8.600
Menos VRF (1.000)
---------------------
VA 7.600
Valor Amortizable (VA) 7.600
--------------------------------- = ------------ = 1266.66 será la nueva cuota de amortización
Vida Útil Restante 6
El asiento de amortización será;
Amortización Maquinaria 1266.66
A Amort. Ac. Maquinaria 1266.66
------------------------------- -----------------------------------------
¿Cómo quedarán los mayores en el último año?
Maquinarias
D E B E
H A B E R
10.000
4.000
14.000
Amort. Ac. Maquinarias
D E B E
HABER
5400
1266.66
1266.66
1266.66
1266.66
1266.66
1266.66
13.000 = 12999.96
En síntesis : VO 14.000
Menos AA (13.000)
------------------------------
VALOR RESIDUAL FINAL 1.000
b) Mejora que aumenta el valor de un bien pero no su vida útil:
Supongamos el caso anterior pero con la diferencia que la mejora introducida al Bien de
Uso, aumenta la producción, pero su vida útil inexorablemente se extinguirá dentro de 4
años.
El planteo será:
VO 10.000
Menos AA (5.400)
-------------------
4.600
Mas Mejora 4.000
-----------------------
8.600
Menos VRF (1.000)
---------------------
VA 7.600 / 4 (VU) = 1900 será la nueva cuota de amortización
Esta nueva cuota de amortización $ 1.900 incluirá la amortización del valor residual del
bien principal como así también de la mejora.
Concluyendo con los métodos de depreciación basados en el “factor tiempo” podemos
decir que en ningún caso se hace mención a factores físicos como la “intensidad del Uso”
que recibe el bien a depreciar.
2 – METODO DE DEPRECIACION CRECIENTE POR SUMA DE DIGITOS:
Creciente: a medida que pasan los años más se deprecia. Ej.: hornos industriales, cuanto más
tiempo tienen mejor funcionan.
De acuerdo a este método la amortización irá en aumento a través de los distintos ejercicios.
Se entiende con este método que la pérdida de valor del bien es menor en los primeros años y
aumenta en forma proporcional con el transcurso de los años.
Veamos os siguientes datos:
Valor de Origen o valor de incorporación (VO) $ 10.000
Valor Residual Final o valor de recupero estimado $ 1.000
Vida útil 4 años
Para su cálculo se establece un dígito de amortización que se calcula as:
El primer paso es la suma de los años a amortizar en nuestro ejemplo la amortización será en 4
años:
1+2+3+4 = 10
El dígito de amortización será 1/10; 2/10; 3/10; 4/10
El valor depreciable será VO 10.000
Menos VRF (1.000)
----------------------
VA 9.000 a amortizar en 4 años
AÑO
DIGITO
AMORTIZACION
AMORT.
ACUMULADA
VALOR
RESIDUAL
1
1/10
900
900
9.100
2
2/10
1800
2700
7.300
3
3/10
2700
5400
4.600
4
4/10
3600
9.000
1.000
El valor residual (VR), es el Valor de origen (VO) menos Amortización Acumulada (A.A.).
Al término de la vida útil debe coincidir con el VRF
Los teóricos que propician este método sostienen que la amortización debe ir en aumento ,
dado que cuando el bien es nuevo sufre menos desgaste y a medida que envejece sufre mayor
desgaste con su uso.
3- METODO DE DEPRECIACION DECRECIENTE POR SUMA DE DIGITOS:
Este método se basa en el supuesto de que la pérdida de valor del bien es mayor en los
primeros años y disminuye en forma proporcional con el transcurso de los años
Tomando los datos del ejemplo anterior, vemos que la distribución del gasto por consumo de
Bienes de Uso para ejercicios contables durante la vida útil del bien es al revés del ejemplo
anterior.
AÑO
DIGITO
AMORTIZACION
AMORT.
ACUMULADA
VALOR
RESIDUAL
1
4/10
3.600
3.600
6.400
2
3/10
2.700
6.300
3.700
3
2/10
1.800
8.100
1.900
4
1/10
900
9.000
1.000
Los postulantes de este método sostienen que cuando el bien es nuevo se lo somete a un uso
más intensivo, precisamente porque es nuevo y lo resiste, pero a medida que envejece, esa
intensidad se va limitando por dicha razón la depreciación va decreciendo.
4- METODO DE DEPRECIACION DE ALICUOTA CONSTNTE O PORCENTAJE FIJO
SOBRE EL VALOR RESIDUAL:
Este también es un método de depreciación decreciente, por lo que el supuesto es igual al
método anterior.
Consiste en amortizar cada año un porcentaje, el mismo es fijo o sea que se mantiene a través
de los distintos ejercicios y dicho porcentaje se aplica sobre el Valor Residual es decir (VO-AA)
Para calcular la depreciación del ejercicio se debe primero calcular “ alícuota constante” .
Para este método la tabla se conforma así:
Supongamos V.O. $ 10.000 – Porcentaje fijo 10%
AÑO
AMORTIZACION
AMORT.ACUMULADA
VALOR RESIDUAL
1
1.000
1.000
9.000
2
900
1.900
8.100
3
810
2.710
7.290
↓
↓
↓
↓
Y ASI SUCESIVAMENTE…
Explicación del Cálculo:
Para el primer año: VO 10.000
AA (0)
--------------
10.000 → Se amortiza el 10% sobre 10.000
Para el segundo año: VO 10.000
AA (1.000)
-------------------
9.000→ Se amortiza el 10% sobre 9.000
Para el tercer año: VO 1.000
AA (1.900)
-------------------
8.100→ Se amortiza 10% sobre 8.100
Y así continúa la serie de amortizaciones, con la salvedad de que habrá que establecer un
límite en el tiempo, dado que de proseguir indefinidamente, se llega al infinito.
Se puede reformular el método de porcentaje fijo sobre valor residual en… años y se
determina a través de la siguiente fórmula:
1/n
valor de recupero
ALICUOTA CONSTANTE = 1- ---------------------------
Valor de origen
Siendo “n” los años de vida útil
EJEMPLO:
Valor de origen = $ 3.000
Valor de recupero = $ 400
Vida útil = 5 años
Reemplazando estos términos en la fórmula arriba expuesta, tenemos que la alícuota
constante será = 0.331675
Año
Maquinaria
Deprec. Del ej.
Deprecia. Acum
Valor Residual
1
3.000
995.03
995.03
2004.97
2
3.000
665.00
1660.03
1339.97
3
3.000
444.43
2104.46
895.54
4
3.000
297.03
2401.49
598.51
5
3.000
198.51
2600.00
400.00
Depreciación del Año 1= 3.000x0.3311675= 995.03
Depreciación del Año 2= 2.400.97x0.331675= 665.00
Depreciación del Año 3= 1339.97x0.331675= 444.44
5- METODO DE DEPRECIACION DE ROSS – HEIDECKE
Este también es un método de depreciación creciente al igual que el Método creciente por
suma de dígitos.
Este documento contiene más páginas...
Descargar Completo
BIENES DE USO NUEVO.pdf
 Estamos procesando este archivo...
 Lamentablemente la previsualización de este archivo no está disponible. De todas maneras puedes descargarlo y ver si te es útil.
Descargar
Estamos procesando este archivo...
Lamentablemente la previsualización de este archivo no está disponible. De todas maneras puedes descargarlo y ver si te es útil.