Aclaración: El contenido de este apunte constituye sólo un resumen de las principales características y fórmulas del Sistema Alemán y Geométrico.
Matemática Financiera - Facultad de Economía y Administración Cr. Tejerina, Alfredo Ismael
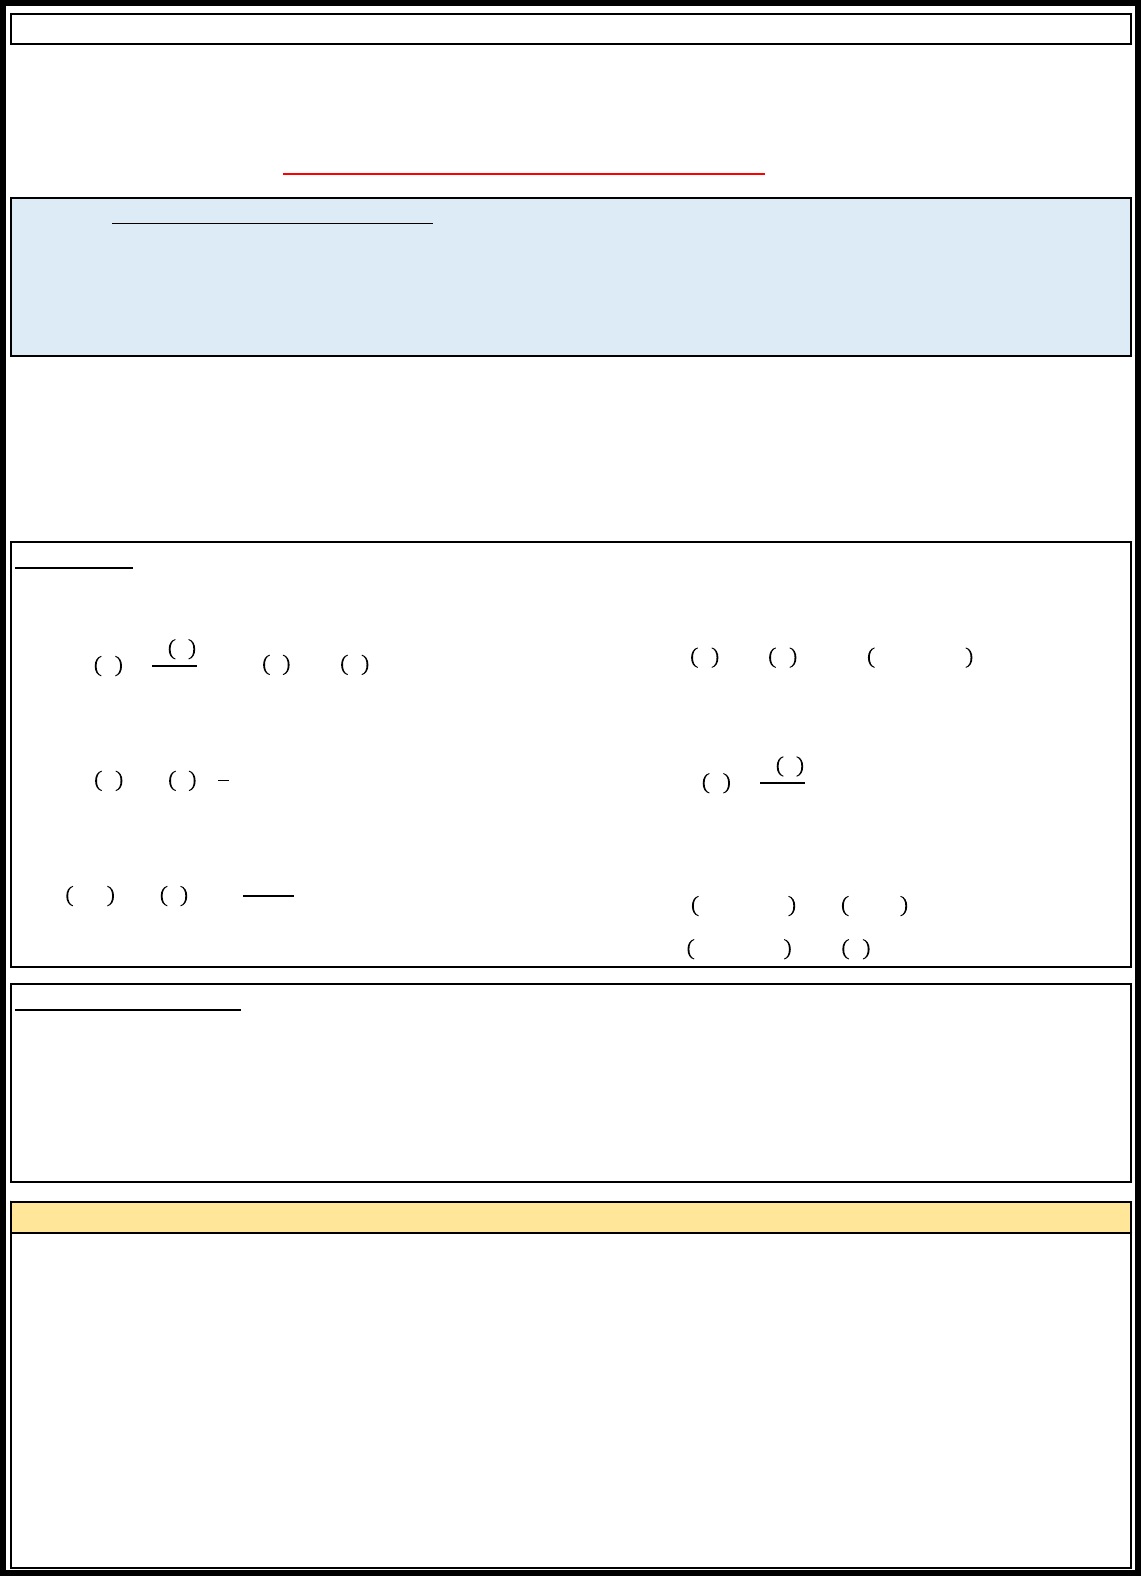
*Características del Sistema Alemán: 1) Servicio de Amortizaciones constantes.
2) Servicio de intereses variables y decrecientes.
3) Intereses calculados sobre saldos de deuda.
4) Los intereses decrecen de un período a otro en la misma cuantía.
5) Cuota variable y decreciente.
* Elementos intervinientes:
V(0): Capital prestado - Préstamo. I(p-1,p;i): Intereses periódicos devengados.
n: Número de servicios periódicos - Plazo. C(p): Cuotas de servicios periódicas.
m(p): Amortización (iguales y periódicas). M(p): Capital reembolsado hasta "p" con "p" servicios cumplidos.
V(p): Saldo de deuda. I(0,p;i): Total de intereses devengados hasta el momento "p".
FÓRMULAS:
1) Cuota de reembolso de capital (amortización): 4) Importe de la cuota de servicio:
2) Capital reembolsado: 5) Saldo de deuda al momento p:
3) Total de intereses a pagar: (no períódicos)
6) Intereses períodicos -> Se calculan sobre
saldo de deuda.
PAGO EXTRAORDINARIO:
Universidad Nacional del Comahue
REEMBOLSO DE PRÉSTAMOS - "SISTEMA ALEMÁN"
* Ambos calculan intereses sobre saldos de deuda.
Se refiere a la situación en la cual el deudor decide realizar un pago adicional, que puede coincidir o no con el pago de una cuota.
Esta acción producirá una reducción en la deuda, que hará modificar el valor y/o la cantidad de cuotas que restan por pagar.
Para ello, deberá calcularse el saldo pendiente después del pago extraordinario y reducir el valor y/o la cantidad de cuotas que restan por
pagar. (Ver ejercicio Ejercicio N° 2, punto 4 - TP Sistema Alemán)
* La cuota del Francés al principio es menor lo que puede resultar atractivo para el deudor. A partir de cierto momento comienza
a ser menor la cuota del Alemán.
* El Sistema Francés amortiza más lentamente, por lo que los deudores que piensen cancelar el préstamo anticipadamente les conviene
el Sistema Alemán ya que amortizaron más y pagaron menos intereses.
* En el Sistema Alemán en la mitad de la vida del préstamo se cancela justo la mitad del préstamo mientras que en el Francés se
necesita pagar más de la mitad de las cuotas para llegar a cancelar la mitad del capital prestado.
* Para el acreedor puede ser más interesante desde una mirada contable el Sistema Francés ya que en las primeras cuotas registran
mayores devengamientos de intereses
Sistema Francés vs Alemán
* En Alemán se pagan menos intereses dado que el capital se amortiza más aceleradamente.
* En Francés las cuotas son constantes, en Aleman son decrecientes.
Matemática Financiera - Facultad de Economía y Administración Cr. Tejerina, Alfredo Ismael
EJERCICIO N° 2: SEGUNDO PARCIAL - MATEMÁTICA FINANCIERA (25/06/2019)
a) Importe de intereses totales.
b) Momento en el cual queda cancelado el 25% del capital.
c) Importe de la primer cuota y de la cuota 189.
d) Importe de intereses entre las cuotas 100 y 150 ambas inclusive.
Datos:
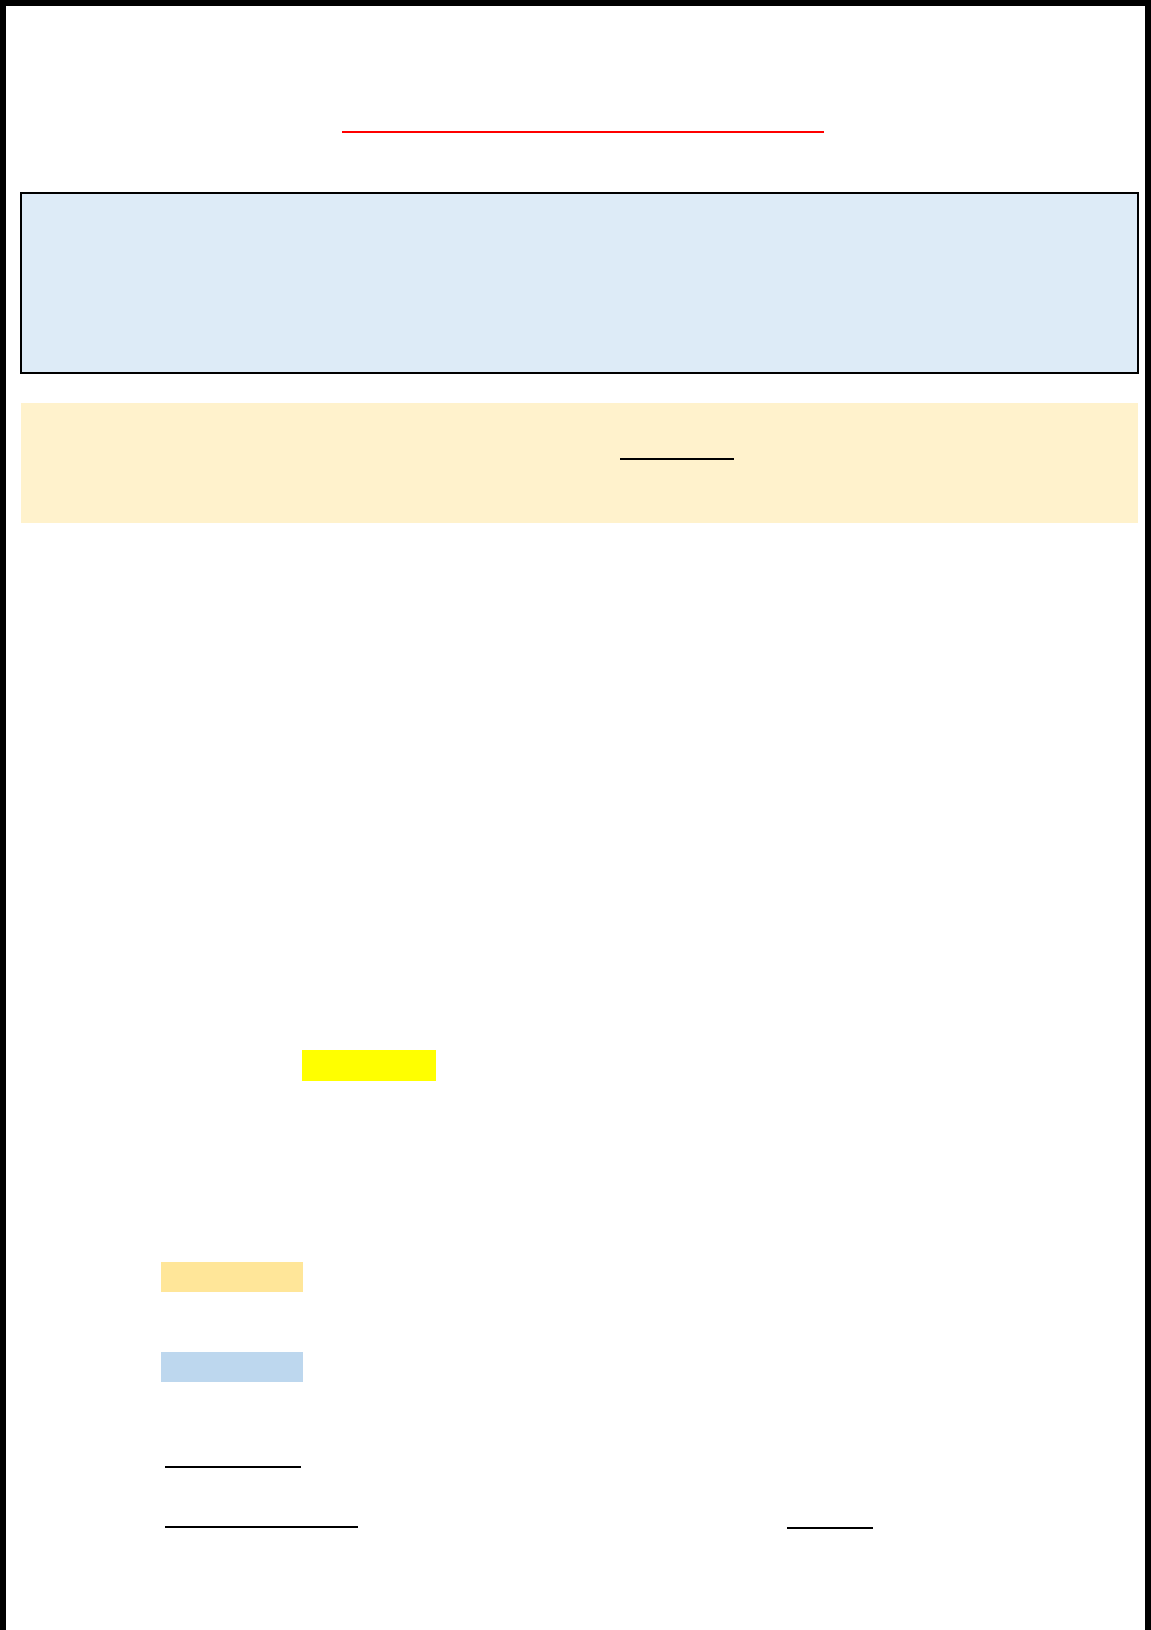
V(0) = 1.000.000,00 m = 1.000.000,00
n = 240,00 240,00
i (12) = 0,04 m = 4.166,67
a) Importe de los intereses totales:
I (0, n) = V(0) * i * (n+1)/2 I (0, 240) = 4.820.000,00
b) Momento en el cual queda cancelado el 25% del capital:
En este caso, quedará cancelado la mitad del capital prestado (50%) cuando se hayan abonado 120 cuotas. De ahí,
es posible determinar que el 25% de capital quedará cancelado cuando se hubieran pagado 60 cuotas.
Para respaldar lo dicho anteriormente, podemos efectuar el cálculo correspondiente:
250.000,00 75% del capital = 750.000,00
750.000 = 1.000.000 - p * (1.000.000/240)
p = 60
c) Importe de la primer cuota y de la cuota 189.
I (1) = 1.000.000 * 0,04
I (1) = 40.000,00
C (1) = m (1) + I (1)
C (1) = 44.166,67
C (189) = m (189) + I (189) I (189) = V(188) * 0,04
C (189) = 12.833,33 I (189) = (V(0) - 188 * m) * 0,04
I (189) = 8.666,67
d) Importe de intereses entre las cuotas 100 y 150 ambas inclusive.
I (100; 150) =
I (100) + I (150) * N° de cuotas
2
I (100; 150) =
V (99) * i + V (149) * i * 51
I (100; 150) = 38.666,67 * 51
2 2
I (100; 150) = 986.000,00 Página 1
Un préstamo de $ 1.000.000 se debe cancelar en 240 cuotas mensuales, Sistema Alemán (amortizaciones iguales) y
consecutivas, al 4% mensual. Se pide:
Antes de efectuar cálculo alguno, se sabe que en el Sistema Alemán una vez que se pagaron la mitad del total de cuotas
queda cancelado la mitad del préstamo.
El total del capital prestado es de $1.000.000, por lo que una vez que quede cancelado el 25% nuestro saldo de deuda será de
$750.000,00.
25% del capital =
V(p) = V(0) - p*m
Universidad Nacional del Comahue
REEMBOLSO DE PRÉSTAMOS - "SISTEMA ALEMÁN"
Entonces, el 25% del capital queda cancelado con el pago
de la cuota N° 60.
Para determinar el importe de la primer cuota, alcanza con calcular el interés sobre el capital prestado y sumar la amortización
correspondiente, siendo ésta última igual para todos los períodos.
Otra forma de calcular los intereses comprendidos entre la Cuota N° 100 y la Cuota N° 150, es la siguiente:
I (100; 150) = I (0; 150) - I (0; 99) I (0; 150) =
I (1) + I (150) * N° de cuotas
I (100; 150) = 4.137.500 - 3.151.500 2
I (100; 150) = 986.000,00 I (0; 150) =
V(0) * i + V(149) * i * N° de cuotas
2
I (0; 150) = 55.166,67 * 150
2
I (0; 150) = 4.137.500,00
I (0; 99) =
I (1) + I (99)
* N° de cuotas
2
I (0; 99) =
V(0) * i + V(98) * i * N° de cuotas
2
I (0; 99) = 63.666,67 * 99
2
I (0; 99) = 3.151.500,00
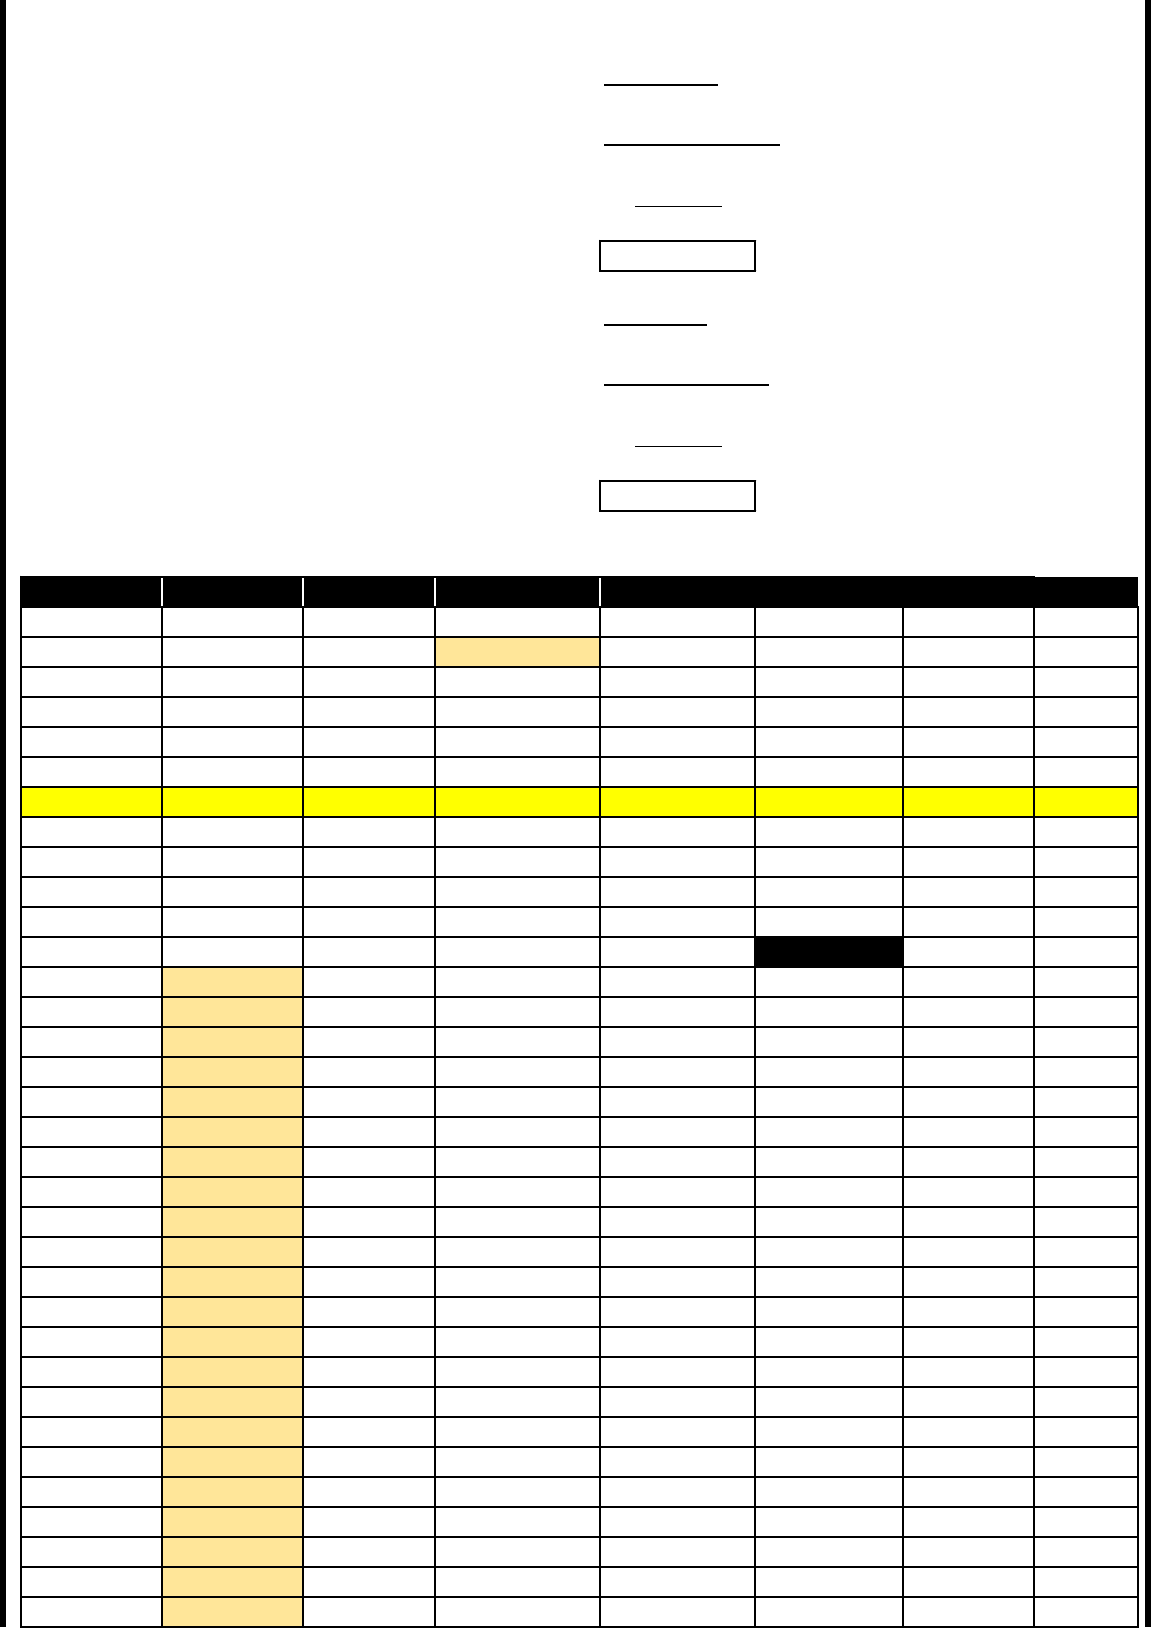
p I(p-1;p) m(p) C(p) V(p) I(0,p) M(0,p)
M(0,p)/V(0)
0 - - - 1.000.000,00
1 40.000,00 4.166,67 44.166,67 995.833,33 40.000,00 4.166,67 0,42%
2 39.833,33 4.166,67 44.000,00 991.666,67 79.833,33 8.333,33 0,83%
3 39.666,67 4.166,67 43.833,33 987.500,00 119.500,00 12.500,00 1,25%
58 30.500,00 4.166,67 34.666,67 758.333,33 2.044.500,00 241.666,67 24,17%
59 30.333,33 4.166,67 34.500,00 754.166,67 2.074.833,33 245.833,33 24,58%
60 30.166,67 4.166,67 34.333,33 750.000,00 2.105.000,00 250.000,00 25,00%
61 30.000,00 4.166,67 34.166,67 745.833,33 2.135.000,00 254.166,67 25,42%
62 29.833,33 4.166,67 34.000,00 741.666,67 2.164.833,33 258.333,33 25,83%
97 24.000,00 4.166,67 28.166,67 595.833,33 3.104.000,00 404.166,67 40,42%
98 23.833,33 4.166,67 28.000,00 591.666,67 3.127.833,33 408.333,33 40,83%
99 23.666,67 4.166,67 27.833,33 587.500,00 3.151.500,00 412.500,00 41,25%
100 23.500,00 4.166,67 27.666,67 583.333,33 3.175.000,00 416.666,67 41,67%
101 23.333,33 4.166,67 27.500,00 579.166,67 3.198.333,33 420.833,33 42,08%
102 23.166,67 4.166,67 27.333,33 575.000,00 3.221.500,00 425.000,00 42,50%
103 23.000,00 4.166,67 27.166,67 570.833,33 3.244.500,00 429.166,67 42,92%
104 22.833,33 4.166,67 27.000,00 566.666,67 3.267.333,33 433.333,33 43,33%
105 22.666,67 4.166,67 26.833,33 562.500,00 3.290.000,00 437.500,00 43,75%
106 22.500,00 4.166,67 26.666,67 558.333,33 3.312.500,00 441.666,67 44,17%
107 22.333,33 4.166,67 26.500,00 554.166,67 3.334.833,33 445.833,33 44,58%
108 22.166,67 4.166,67 26.333,33 550.000,00 3.357.000,00 450.000,00 45,00%
109 22.000,00 4.166,67 26.166,67 545.833,33 3.379.000,00 454.166,67 45,42%
110 21.833,33 4.166,67 26.000,00 541.666,67 3.400.833,33 458.333,33 45,83%
111 21.666,67 4.166,67 25.833,33 537.500,00 3.422.500,00 462.500,00 46,25%
112 21.500,00 4.166,67 25.666,67 533.333,33 3.444.000,00 466.666,67 46,67%
113 21.333,33 4.166,67 25.500,00 529.166,67 3.465.333,33 470.833,33 47,08%
114 21.166,67 4.166,67 25.333,33 525.000,00 3.486.500,00 475.000,00 47,50%
115 21.000,00 4.166,67 25.166,67 520.833,33 3.507.500,00 479.166,67 47,92%
116 20.833,33 4.166,67 25.000,00 516.666,67 3.528.333,33 483.333,33 48,33%
117 20.666,67 4.166,67 24.833,33 512.500,00 3.549.000,00 487.500,00 48,75%
118 20.500,00 4.166,67 24.666,67 508.333,33 3.569.500,00 491.666,67 49,17%
119 20.333,33 4.166,67 24.500,00 504.166,67 3.589.833,33 495.833,33 49,58%
120 20.166,67 4.166,67 24.333,33 500.000,00 3.610.000,00 500.000,00 50,00%
121 20.000,00 4.166,67 24.166,67 495.833,33 3.630.000,00 504.166,67 50,42%
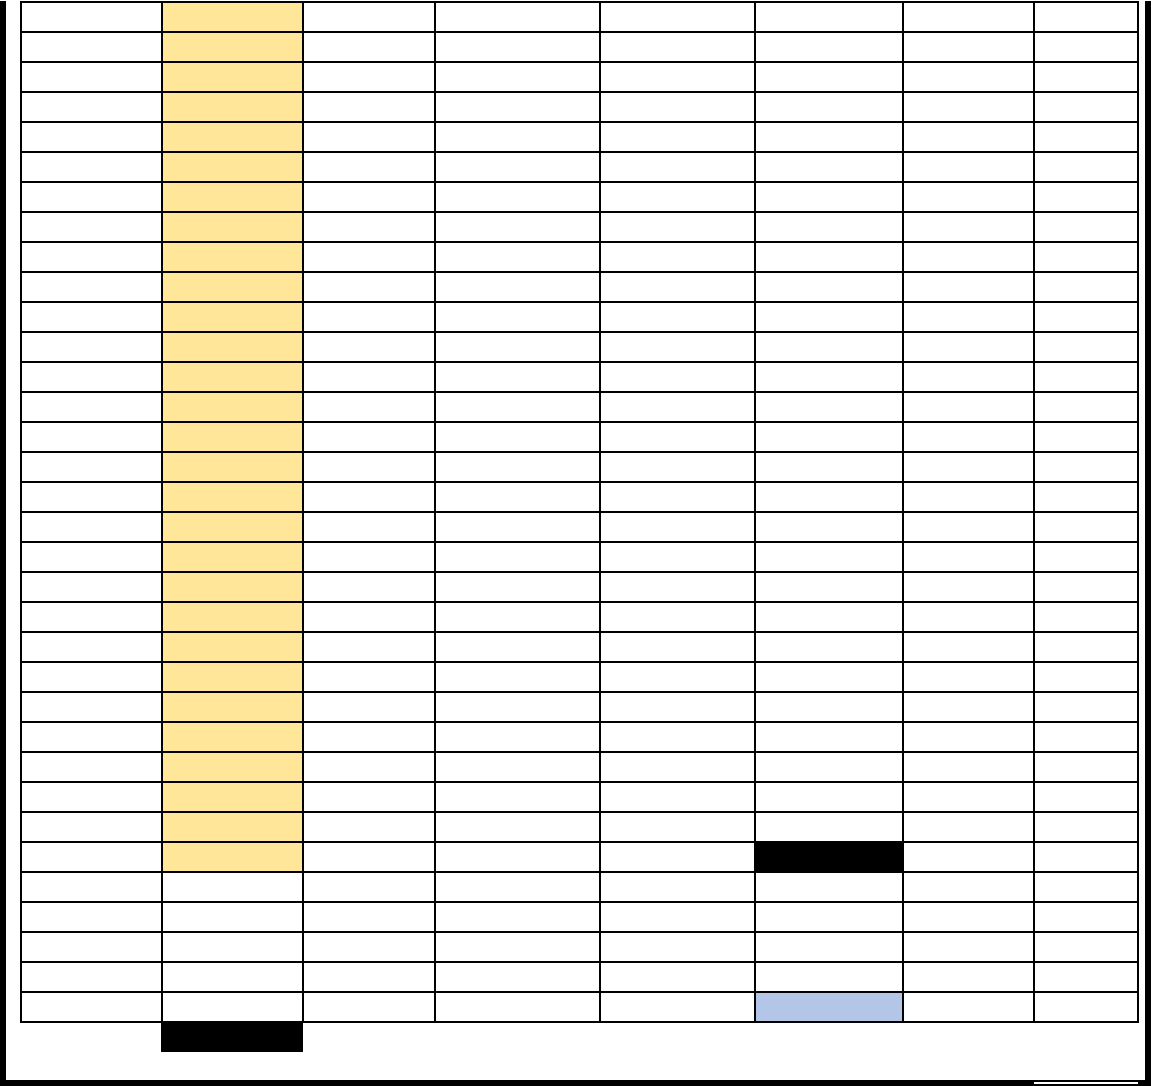
A continuación se expone el cuadro de marcha bajo el Sistema Alemán: Filas ocultas: [4 - 57]; [63;96]; [153;237]
*Los intereses contenidos entre la cuota 100 y
150 pueden ser calculados como la diferencia
entre los intereses acumulados hasta la cuota
150 inclusive y la cuota 99 ¿Por qué se restan los
intereses acumulados hasta la cuota 99 y no la
100? Porque de restarse los intereses
acumulados hasta la cuota 100 los mismos no
quedarían incluídos, y la consigna pide que estén
contemplados los mismos.
122 19.833,33 4.166,67 24.000,00 491.666,67 3.649.833,33 508.333,33 50,83%
123 19.666,67 4.166,67 23.833,33 487.500,00 3.669.500,00 512.500,00 51,25%
124 19.500,00 4.166,67 23.666,67 483.333,33 3.689.000,00 516.666,67 51,67%
125 19.333,33 4.166,67 23.500,00 479.166,67 3.708.333,33 520.833,33 52,08%
126 19.166,67 4.166,67 23.333,33 475.000,00 3.727.500,00 525.000,00 52,50%
127 19.000,00 4.166,67 23.166,67 470.833,33 3.746.500,00 529.166,67 52,92%
128 18.833,33 4.166,67 23.000,00 466.666,67 3.765.333,33 533.333,33 53,33%
129 18.666,67 4.166,67 22.833,33 462.500,00 3.784.000,00 537.500,00 53,75%
130 18.500,00 4.166,67 22.666,67 458.333,33 3.802.500,00 541.666,67 54,17%
131 18.333,33 4.166,67 22.500,00 454.166,67 3.820.833,33 545.833,33 54,58%
132 18.166,67 4.166,67 22.333,33 450.000,00 3.839.000,00 550.000,00 55,00%
133 18.000,00 4.166,67 22.166,67 445.833,33 3.857.000,00 554.166,67 55,42%
134 17.833,33 4.166,67 22.000,00 441.666,67 3.874.833,33 558.333,33 55,83%
135 17.666,67 4.166,67 21.833,33 437.500,00 3.892.500,00 562.500,00 56,25%
136 17.500,00 4.166,67 21.666,67 433.333,33 3.910.000,00 566.666,67 56,67%
137 17.333,33 4.166,67 21.500,00 429.166,67 3.927.333,33 570.833,33 57,08%
138 17.166,67 4.166,67 21.333,33 425.000,00 3.944.500,00 575.000,00 57,50%
139 17.000,00 4.166,67 21.166,67 420.833,33 3.961.500,00 579.166,67 57,92%
140 16.833,33 4.166,67 21.000,00 416.666,67 3.978.333,33 583.333,33 58,33%
141 16.666,67 4.166,67 20.833,33 412.500,00 3.995.000,00 587.500,00 58,75%
142 16.500,00 4.166,67 20.666,67 408.333,33 4.011.500,00 591.666,67 59,17%
143 16.333,33 4.166,67 20.500,00 404.166,67 4.027.833,33 595.833,33 59,58%
144 16.166,67 4.166,67 20.333,33 400.000,00 4.044.000,00 600.000,00 60,00%
145 16.000,00 4.166,67 20.166,67 395.833,33 4.060.000,00 604.166,67 60,42%
146 15.833,33 4.166,67 20.000,00 391.666,67 4.075.833,33 608.333,33 60,83%
147 15.666,67 4.166,67 19.833,33 387.500,00 4.091.500,00 612.500,00 61,25%
148 15.500,00 4.166,67 19.666,67 383.333,33 4.107.000,00 616.666,67 61,67%
149 15.333,33 4.166,67 19.500,00 379.166,67 4.122.333,33 620.833,33 62,08%
150 15.166,67 4.166,67 19.333,33 375.000,00 4.137.500,00 625.000,00 62,50%
151 15.000,00 4.166,67 19.166,67 370.833,33 4.152.500,00 629.166,67 62,92%
152 14.833,33 4.166,67 19.000,00 366.666,67 4.167.333,33 633.333,33 63,33%
238 500,00 4.166,67 4.666,67 8.333,33 4.819.500,00 991.666,67 99,17%
239 333,33 4.166,67 4.500,00 4.166,67 4.819.833,33 995.833,33 99,58%
240 166,67 4.166,67 4.333,33 0,00 4.820.000,00 1.000.000,00 100,00%
4.820.000,00 1.000.000,00 5.820.000,00
Página 3
Matemática Financiera - Facultad de Economía y Administración
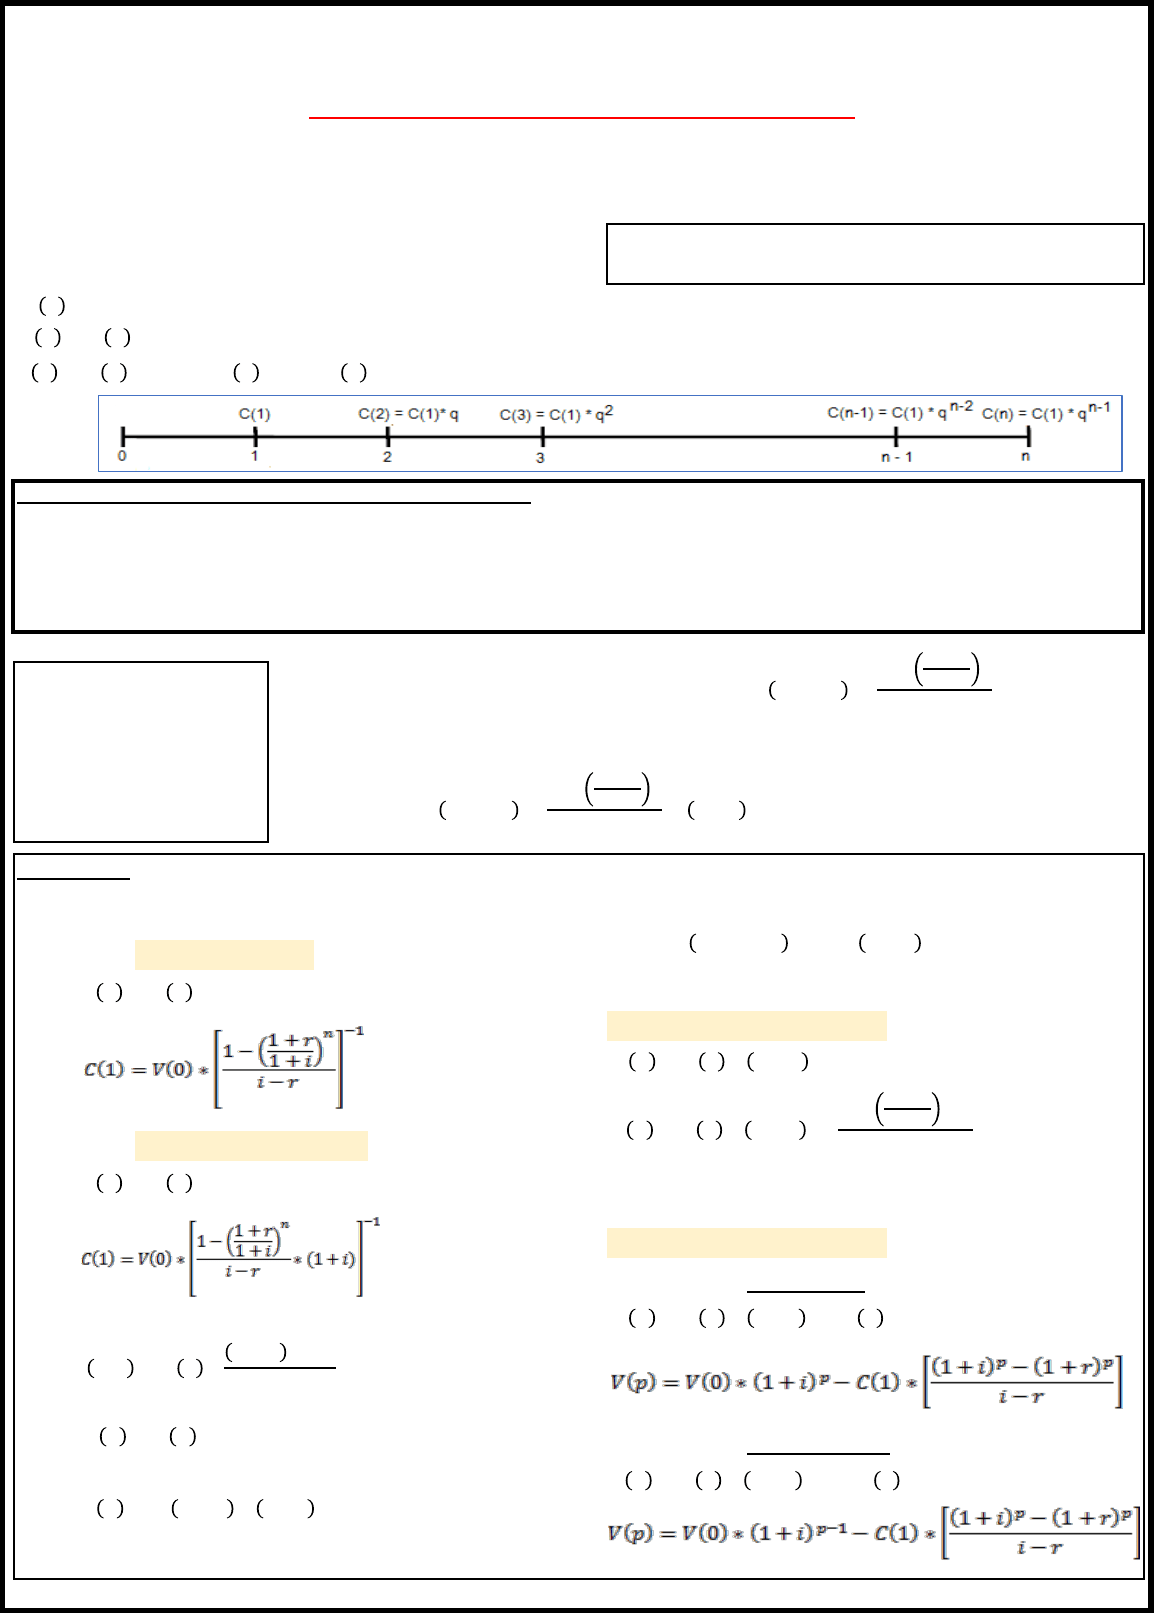
Se trata de operaciones de préstamo en las que las cuotas que debe abonar el prestatario varía en progresión geométrica.
En PROGRESIÓN GEOMÉTRICA cada término después del primero se obtiene multiplicando al anterior por un valor constante,
llamado "razón de la progresión", siendo "q" la razón de la progresión.
q = (1+ r); donde "r" es la tasa de crecimiento o decrecimiento
Ejemplo: Crecimiento: 8% --> q = 1 + 0,08 --> q = 1,08
Decrecimiento: 8% --> q = 1 - 0,08 --> q = 0,92
Características particulares de la evolución del saldo de deuda:
1) Todas las cuotas de servicio son superiores a los intereses periódicos y de esta manera los saldos de deuda son variables decrec.
2) C(1) ≥ I (0,1;i) --> Todas las cuota de servicio son superiores a los intereses periódicos devengados y por lo tanto el saldo de deuda
corresponde a una función decreciente.
3) C(1) < I (0,1;i) --> Las primeras cuotas son inferiores a los respectivos intereses periódicos, mientras que las restantes son superiores
* Para créditos VENCIDOS: Avg (1, n, i, r) -->
* Para créditos ADELANTADOS: Avg (0, n, i, r) --> Avg (0, n, i, r) = Avg (1, n, i, r)* (1 + i)
FÓRMULAS:
1) Importe de la Cuota N° 1:
4) Intereses Periódicos: (se calculan sobre saldo de deuda)
5) Saldos de deuda (si rǂi):
VALUACIÓN PROSPECTIVA:
Esta fórmula resulta aplicable tanto para cuotas vencidas o
adelantadas. ¿Por qué?
VALUACIÓN RETROSPECTIVA:
Cuota Vencida:
2) Total de intereses de la operación:
3) Amortizaciones periódicas:
Cuota Adelantada:
o puede calcularse como:
Universidad Nacional del Comahue
Cr. Tejerina, Alfredo Ismael
REEMBOLSO DE PRÉSTAMOS - "PROGRESIÓN GEOMÉTRICA"
CUOTA VENCIDA:
CUOTA ADELANTADA:
* Si q > 1 --> la progresión geométrica es creciente.
* Si 0 < q < 1 --> la progresión geométrica es decreciente.
¿Qué ocurre si q = 1?¿Qué valor asume r? ¿Cómo son las cuotas?
Elementos Intervinientes:
V(0) = Préstamo
C(p) = Cuotas de Servicio
I (p - 1;p) = Intereses periódicos
m (p) = Amortizaciones
V (p) = Saldo de deuda
Cr. Tejerina, Alfredo Ismael
EJERCICIO N° 3: EXAMEN FINAL - MATEMÁTICA FINANCIERA
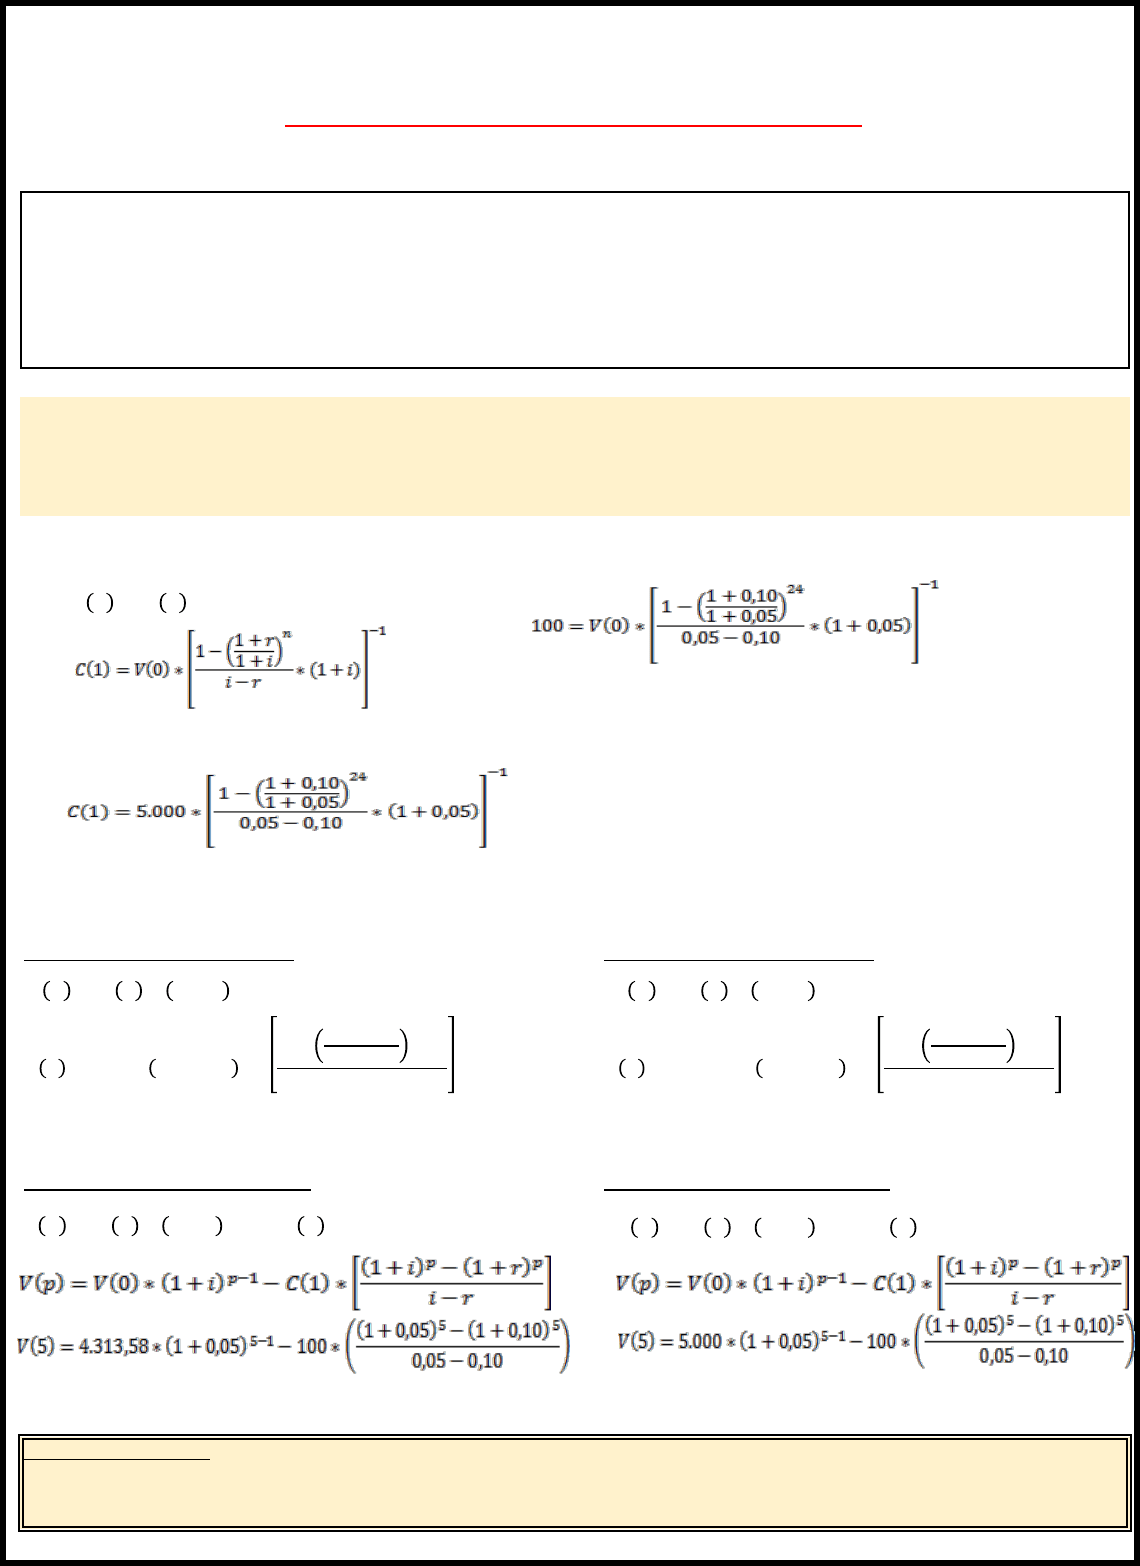
a) Si la primer cuota es de $100 y son cuotas mensuales, ¿Cuál es el valor de contado del bien?
b) Si el precio de contado del bien es de $5.000 ¿Cuál es el importe de la primer cuota?
c) ¿Cuál es el saldo de deuda al momento de pagar la cuota 5, en los dos casos anteriores.
Datos:
n = 24 meses Cuotas adelantadas
r = 0,10
i (12) = 0,05
a) Si la primer cuota es de $100 y son cuotas mensuales, ¿Cuál es el valor de contado del bien?
V(0) = 4.313,580658
b) Si el precio de contado del bien es de $5.000 ¿Cuál es el importe de la primer cuota?
C(1) = 115,912983
c) ¿Cuál es el saldo de deuda al momento de pagar la cuota 5, en los dos casos anteriores.
Valuación Prospectiva - Inciso a): Valuación Prospectiva - Inciso b):
V(5) = 4574,727375 V(5) = 5302,702948
Valuación Retrospectiva - Inciso a): Valuación Retrospectiva - Inciso b):
V(5) = 4574,727375 V(5) = 5302,702948
Bibliografía utilizada:
- "Operaciones Financieras de reembolso de préstamos mediante cuotas de capital constantes e intereses sobre saldos de deuda" - E. Melinsky
- "Sistemas de Amortización de Préstamos". Lic. Luciano Pizarro. Universidad de Buenos Aires.
REEMBOLSO DE PRÉSTAMOS - "PROGRESIÓN GEOMÉTRICA"
Matemática Financiera - Facultad de Economía y Administración
Una empresa realiza ventas a crédito, utiliza para las mismas una tasa de interés mensual del 5% sobre saldos de
deuda, las cuotas mensuales son crecientes en un 10%, el plazo es de 24 meses y la primer cuota se paga al realizar
la compra. Se pide:
Universidad Nacional del Comahue

Apunte Resumen - Sistema Alemán y Geométrico (Cr. Tejerina Alfredo).pdf
 Estamos procesando este archivo...
 Lamentablemente la previsualización de este archivo no está disponible. De todas maneras puedes descargarlo y ver si te es útil.
Descargar
Estamos procesando este archivo...
Lamentablemente la previsualización de este archivo no está disponible. De todas maneras puedes descargarlo y ver si te es útil.