lOMoARcPSD| 8881602
MÓDULO 2
Tasa nominal
La tasa de interés nominal representa la ganancia que genera un capital en un período
de tiempo dado y sin considerar el aumento en el nivel general de precios de una
economía.
Por ejemplo, las operaciones en los mercados usualmente fijan un tipo de interés anual
que es nominal. Además, la tasa nominal anual es la tasa enunciada por las entidades
financieras para las operaciones; no constituye la tasa de la operación, sino la tasa
enunciada para un período anual.
“La tasa de interés nominal puede calcularse para cualquier período mayor que el
originalmente establecido” Castro Monge. Asimismo, este tipo de tasa no considera el
valor del dinero en el tiempo ni la frecuencia con la cual se capitaliza el interés.
Tasa efectiva
Esta es la tasa de interés que genera un capital unitario durante un período de tiempo. Es
el costo del dinero. “La tasa efectiva es aquella a la que efectivamente está colocado el
capital. La capitalización del interés en determinado número de veces por año da lugar a
una tasa efectiva mayor que la nominal”.
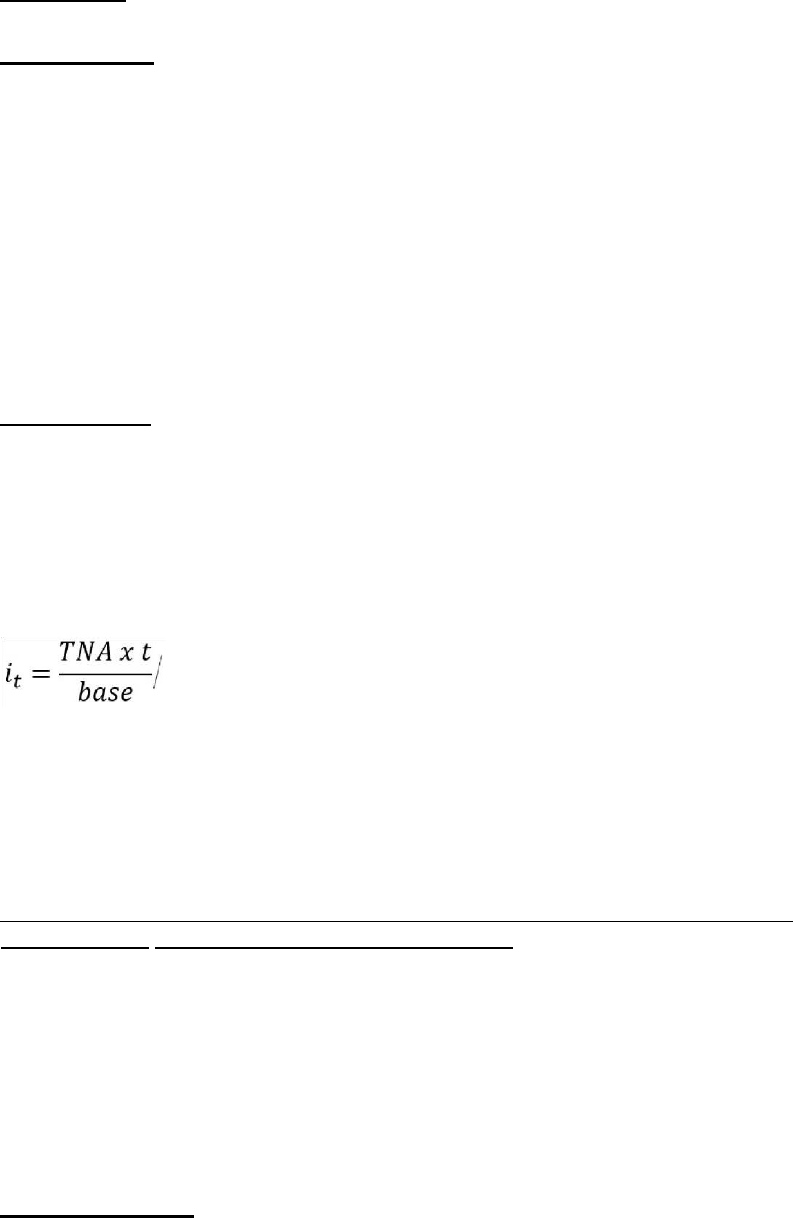
Si partimos de la tasa nominal conocida, la fórmula para encontrar una tasa de interés
efectiva es:
Donde:
it: tasa de interés efectiva.
TNA: tasa de interés nominal.
Base: número de períodos de capitalización en el año.
La ventaja de determinar la tasa efectiva de la operación consiste en que permite
establecer cuál es la rentabilidad de dicha operación. Veamos esto en un ejemplo concreto,
para ello, consideremos la primera alternativa de financiamiento que posee Patagonia S.A., donde
la tasa efectiva se calcula de la siguiente manera:
• 30%/12 = 2,5 % = tasa efectiva mensual debido a que las cuotas del crédito son
mensuales.
En cambio, si sabemos que la TNA del préstamo es 18,25% y que las cuotas son cada 30 días, el
cálculo de la tasa efectiva es el siguiente:
• (18,25%/365) x 30 = 1,5 % = tasa efectiva a 30 días.
Tasa equivalente
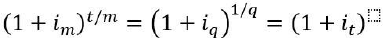
lOMoARcPSD| 8881602
Recordemos que la empresa tiene la posibilidad de constituir un plazo fijo por el total o un
monto menor del efectivo en cuenta corriente. Además, dicho plazo fijo puede constituirlo
en el banco “A” a una tasa nominal anual del 20% con capitalización mensual; o en el
banco “B”, a una tasa nominal anual del 18% con capitalización cada 15 días.
En este sentido, lo primero que debemos considerar al momento de tomar una decisión
es el conjunto de datos relevantes. La información relevante para tomar una decisión es
aquella que es futura y distinta para cada situación. En este marco, como el capital para
ambas decisiones es el mismo, entonces, se trata de un dato irrelevante, lo que implica
que podemos trabajar con un peso ($1) y comparar las tasas para tomar la decisión
correcta. Por otra parte, lo que al inversor le interesa conocer (en una primera instancia)
es la rentabilidad que se obtendrá por un peso al final de las respectivas operaciones.
Todavía no podemos asesorar sobre cuál operación resultará más conveniente. Para
terminar de brindar este asesoramiento debemos plantear el concepto de tasa
equivalente. De esta manera, podremos determinar cuál será la rentabilidad que obtener
realizando una equivalencia entre los distintos tiempos de referencias y períodos de
capitalización de dos operaciones. No debemos confundir el concepto de tasa efectiva
con el de tasa equivalente. Tal como explica Nappa:
Dada la tasa efectiva i en un horizonte de t días, se dirá que las tasas i
(m)
, i
(q)
, son
equivalentes entre sí, si colocaciones sucesivas a “m” y “q” días, respectivamente, hasta
agotar el plazo de “t” días, tienen como rendimiento efectivo, precisamente a “i”.
Es decir, que dos tasas serán equivalentes cuando, luego de operar, lleguen a producir el
mismo capital final. De este modo, si seguimos con el ejemplo planteado anteriormente y
aplicamos la fórmula de tasa equivalente que acabamos de desarrollar, tenemos:
• En el banco “A” la empresa puede recibir, por cada peso que invierte en el plazo
fijo, una TNA del 20% con capitalización mensual. En este caso, de acuerdo con
lo estudiado, la tasa efectiva es: 20%/12 = 1,67%. Es el interés mensual que gana
la empresa por cada peso invertido en el plazo fijo del banco “A”.
• En el banco “B” la empresa puede recibir, por cada peso que invierte en el plazo
fijo, una TNA del 18% con capitalización cada 15 días. De este modo, la tasa
efectiva es: (18%/365) x 15 = 0,74 %. Es el interés que gana la empresa cada 15
días por cada peso invertido en el plazo fijo del banco “B”.
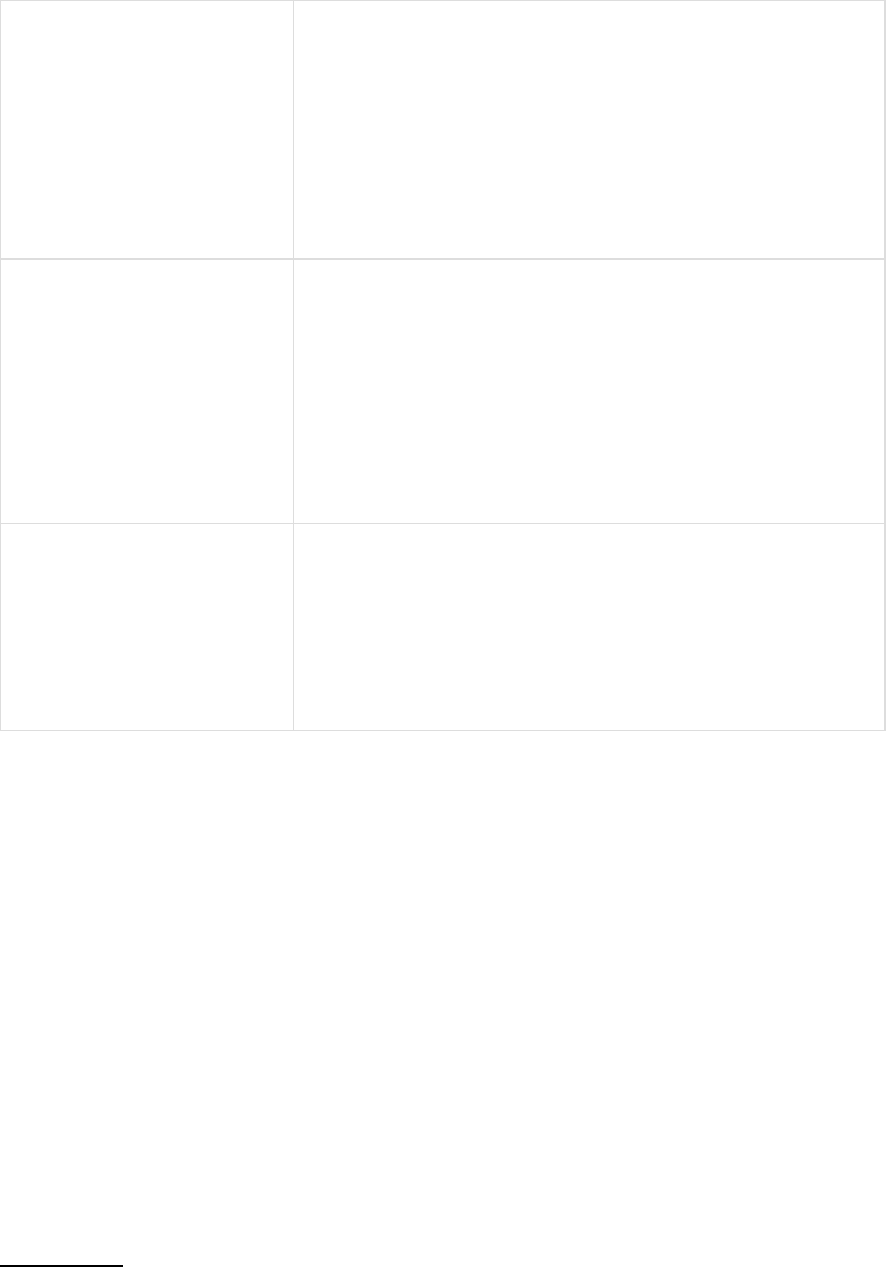
Para comparar ambas alternativas y analizar cuál es la más conveniente, se deben
calcular las tasas equivalentes expresadas en la misma unidad de tiempo. Siguiendo con
el ejemplo anterior, se puede analizar la conveniencia mediante el uso de cualquiera de
las siguientes alternativas:
lOMoARcPSD| 8881602
Se pueden llevar ambas tasas
a sus correspondientes
efectivas anuales, mediante la
fórmula de equivalentes.
Para el caso del banco “A”: (1 + 0,0167)
(12/1)
– 1 = 21,99%. Esto
significa que por cada peso invertido en el plazo fijo y
capitalizando intereses mensualmente, al cabo de un año retira
$1,2199 en total (capital original más los intereses obtenidos).
Para el caso del banco “B”: (1 + 0,0074)
(365/15)
= 19,64%. Es
decique por cada peso invertido en el plazo fijo y capitalizando
intereses cada 15 días, al cabo de un año retira $1,1964 en total.
Llevar ambas tasas a sus
efectivas mensuales,
mediante la fórmula de
equivalentes.
Si sabemos que la tasa efectiva mensual que paga el banco “A”
es del 1,67% mensual, y que desde el punto de vista de la
matemática financiera el mes tiene 30,42 días (365/12),
podemos calcular la tasa equivalente mensual del banco “B”. (1
+ 0,0074)
(30,42/15)
= 1,51%. De esta manera, se pueden
comparar ambas tasas (1,67% y 1,51%) ya que están
expresadas en la misma uniad de tiempo.
Llevar ambas tasas a sus
efectivas mensuales,
mediante la fórmula de
equivalentes.
Si conocemos que la tasa efectiva que paga el banco “B” a 15 días es
de 0,74%, entonces podemos calcular la tasa equivalente a 15 días para
el banco “A”. Esto es: (1 + 0,0167)
(15/30,42)
– 1 = 0,82%. Nuevamente,
ambas tasas son comparables por estar expresadas en la misma unidad
de tiempo.
Llevar ambas tasas a sus efectivas Si sabemos que la tasa efectiva mensual que paga el
banco “A” es del mensuales, mediante la fórmula 1,67% mensual, y que desde el punto
de vista de la matemática de equivalentes. financiera el mes tiene 30,42 días (365/12),
podemos calcular la tasa equivalente mensual del banco “B”. (1 + 0,0074)
(30,42/15)
=
1,51%.
De esta manera, se pueden comparar ambas tasas (1,67% y 1,51%) ya que están
expresadas en la misma unidad de tiempo.
Llevar ambas tasas a sus efectivas Si conocemos que la tasa efectiva que paga el banco
“B” a 15 días es mensuales, mediante la fórmula de 0,74%, entonces podemos calcular la
tasa equivalente a 15 días de equivalentes. para el banco “A”. Esto es: (1 +
0,0167)
(15/30,42)
– 1 = 0,82%.
Nuevamente, ambas tasas son comparables por estar expresadas en la misma unidad de
tiempo.
Cualquiera haya sido la alternativa analizada, llegamos a la misma conclusión. Es decir,
como se trata de una inversión donde la empresa recibe, le conviene el plazo fijo del
banco “A” por pagar una mayor tasa efectiva que el banco “B”.
Descuento
lOMoARcPSD| 8881602
“En una operación de descuento, el punto de partida es el capital final conocido (…)
cuyo vencimiento se pretende adelantar” Udima. Es por este motivo que resulta
totalmente necesario “conocer las condiciones en las que se desea realizar esta
anticipación: duración de la operación (tiempo que se anticipa el capital final) y la tasa de
interés aplicada”.
Además, si trasladar un capital desde el presente al futuro implica considerar que se
generarán intereses, entonces, la operación inversa –es decir, anticipar su vencimiento–
supondrá una disminución de la carga financiera, conocida como la aplicación de la
tasa de descuento respectiva.
En este marco, el descuento es “una disminución de intereses que experimenta un
capital final como consecuencia de adelantar su vencimiento” Udima.
Se calcula como el interés total de un intervalo de tiempo, en el sentido inverso, ya que
se parte del capital final para encontrar un valor de este en un período de tiempo anterior.
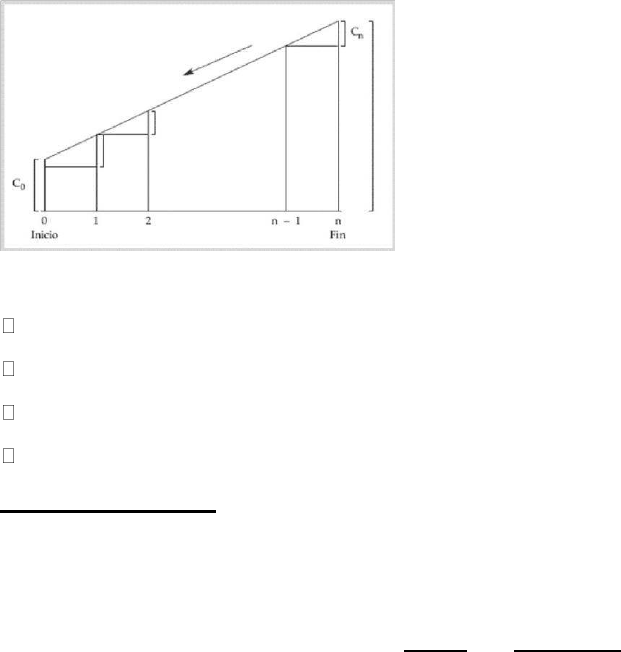
Gráficamente, podemos expresarlo como se muestra en la figura 1. Figura 1: Descuento
Elementos de la figura 1:
D: descuento
C
n
= M: valor o capital final o nominal
C
0
= C: valor actual, inicial o efectivo
d: tasa de la operación
Tasa de descuento
El descuento simple es la operación financiera que tiene “por objeto la sustitución de un
capital futuro por otro equivalente con vencimiento presente” Udima. Se trata de una
operación inversa a la de capitalización.
Existen 2 modalidades de descuento: el simple y el compuesto. En el caso del
descuento simple, el interés no se capitaliza; mientras que en el interés compuesto sí
se capitalizan los intereses que serán descontados.
= −
D: descuento
M: monto valor final o nominal
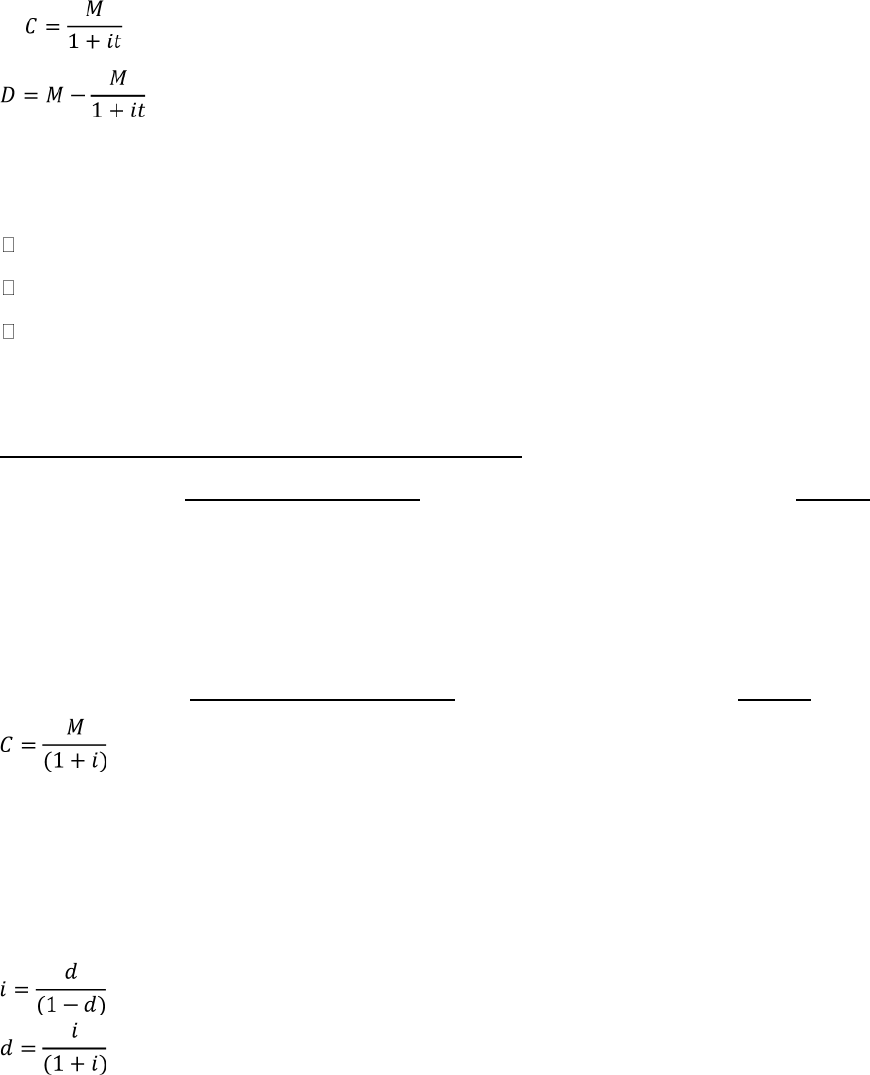
lOMoARcPSD| 8881602
C: valor actual
Ejemplo: Si la empresa necesita efectivo y decide descontar los cheques con fecha de
pago a 60 días ($1.500.000) y la tasa de descuento nominal anual es del 24%, entonces,
tendríamos:
La tasa de descuento simple a 60 días es: (0,24/365) x 60 = 0, 0395 = 3,95%.
La empresa recibiría en efectivo hoy: 1.500.000 x (1 – 0,0395) = $1.440.750.
El monto del descuento de la operación fue: M – C = 1.500.000 – 1.440.750 = 59.250.
Si bien la tasa ya la calculamos, no obstante, si la quisiéramos corroborar, deberíamos
aplicar: d: D/M = 59.250/1.500.000 = 0,0395.
Relación con la tasa de interés, equivalencias
Sabemos que una operación de descuento la podemos expresar con la siguiente fórmula:
= (1 − )
Donde:
C
n
= M: valor o capital final
C
0
= C: valor actual o inicial d: tasa de descuento de la operación
Por otra parte, una operación de capitalización la podemos expresar con la fórmula:
Donde:
C
n
= M: valor o capital final
C
0
= C: valor actual o inicial i: tasa de interés de la operación
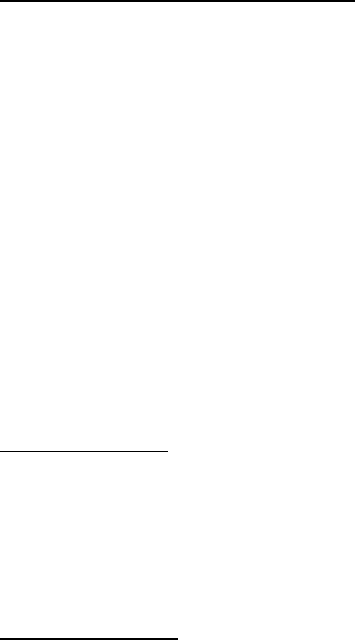
Entonces, si igualamos y despejamos, obtenemos:
Continuemos con el ejemplo inicial, que tiene las siguientes características: la empresa
descuenta los documentos que tienen una fecha de pago a 60 días; el monto nominal de
los documentos es $1.500.000; y, actualmente, la empresa recibe en efectivo
$1.440.750, por lo tanto, la tasa de descuento simple de la operación es 0,0395.
lOMoARcPSD| 8881602
Si lo analizáramos como una operación de préstamo o de capitalización, la tasa simple
de interés la obtendríamos de la siguiente manera: i = 0,0395 / (1 – 0,0395) =
0,04112441
Por lo tanto, implícitamente, la operación es equivalente a una operación de préstamo.
Es decir, la empresa solicitó $1.440.750 hoy, tal que, más los intereses renuncia a un
derecho dentro de 60 días de $1.500.000.
1.440.750 x (1 + 0,04112441) = 1.500.000
Tasa de descuento equivalente
Si es en un sistema capitalización compuesta, la tasa de descuento equivalente se
obtendrá al aplicar la fórmula:
(1 − )
/
= (1 − )
/
= (1 − )
“Las tasas de descuento son equivalentes cuando, descontando en distinta manera, por
un mismo lapso de tiempo, se obtiene el mismo capital inicial” Nappa.
Analicemos con más detalle lo expresado. Para esto, supongamos que la empresa Patagonia S.A.
que descuenta los documentos por cobrar dentro de 60 días, tiene dos alternativas. La primera es
una institución financiera A, que le ofrece una tasa de descuento compuesta del 1,8 % para 30
días. La segunda alternativa es la institución B, que le ofrece una tasa de descuento compuesta
del
3,5% para 60 días. En este sentido, nos podemos preguntar ¿cuál es la alternativa más
conveniente? Para responder la pregunta precedente debemos llevar una de las tasas de
descuento al mismo momento o tiempo que la otra. De este modo, tendremos dos alternativas.
Primera alternativa
Llevar la tasa de 30 días a 60 días. Esto se logra por medio de la fórmula de tasa equivalente, tal
como se muestra a continuación: (1 – 0,018)
60/30
= (0,982)
2
= 0,964324
1 - 0,964324 = 0,035676 = 3,57%.
Por lo tanto, 3,57% es la tasa de descuento equivalente para 60 días que cobra la institución A.
Segunda alternativa
Llevar la tasa de 60 días a 30 días. Esto se logra al aplicar la fórmula de tasa equivalente:
(1 – 0,035)
30/60
= (0,965)
1/2
= 0,982344135
1 - 0,982344135 = 0,017655865 = 17,66%.
De este modo, 17,66% es la tasa de descuento equivalente para 30 días que cobra la institución
B.
En cualquiera de las dos alternativas, la tasa de descuento que cobra la institución B es menor a
la equivalente de la institución A. Por este motivo, a la empresa le conviene descontar los
documentos en la institución B.
Una variante a cualquiera de las alternativas anteriores, y recordando previamente la equivalencia
entre tasa de interés y descuento, vamos a tomar de ejemplo la primera:
Si queremos llevar la tasa de 30 días a 60 días, lo podemos hacer mediante la fórmula de tasa
equivalente, tal como se muestra a continuación:
lOMoARcPSD| 8881602
Si d = 0,018 para 30 días, entonces, i = 0,018 / (1- 0,018) = 0,018329939. Por lo tanto,
0,018329939 es la tasa de interés efectiva para 30 días.
Por tasa de interés equivalente:
Tasa de interés equivalente para 60 días: (1+ 0,018329939)
60/30
– 1 = (1+ 0,018329939)
2
– 1 =
0,036995864.
Nuevamente, por equivalencia entre tasa de interés y de descuento:
d = 0,036995864 / (1 + 0,036995864) = 0,035676 = 3,57 %
Interés: Interés simple
El interés simple se diferencia de otros tipos de intereses por su fórmula de cálculo. Se
obtiene únicamente de la consideración del capital inicial durante un período de tiempo
dado, es decir, la tasa aplicada permanece constante en el tiempo, motivo por el cual el
interés generado es siempre el mismo.
Las operaciones con interés simple se caracterizan porque los intereses que se generan
no se acumulan y, por ende, no producen renta en los períodos de tiempo siguientes. Se
comprende, entonces, que los intereses que se producen en cada período se calculan
sobre el capital inicial, al tipo de interés que se encuentre vigente en cada período de
referencia. Es importante, por lo tanto, resaltar los siguientes aspectos:
A medida que se generan los intereses estos no se suman al capital inicial para
producir nuevos intereses en el futuro.
Los intereses de cualquier período siempre los genera el capital inicial, al tipo de
interés vigente en ese período y, por este motivo, son siempre iguales.
El interés que produce el capital es directamente proporcional al capital inicial, al
tiempo que dura la inversión y a la tasa de interés. Su fórmula es la siguiente:
= . .
En donde: C: capital // i: tasa de interés // n: tiempo
Si Patagonia S.A., pasado los 60 días no paga su deuda de corto plazo ($1.000.000), le cobrarán
2% de interés por cada 30 días de demora. Es decir, si aplicamos la fórmula expresada
anteriormente, obtenemos que pagará $20.000 de intereses cada 30 días. De este modo, si se
demora 60 días, pagará $40.000 de intereses; mientras que, si el retraso fuera de 90 días, los
intereses a pagar serían $60.000.
El monto que se obtiene al final del período analizado es el resultado de agregar al capital
inicial los intereses generados durante un determinado período. Es decir, si partimos de la
definición del interés señalada (I = C × i × n), el monto que obtendremos al final del período,
por la colocación de un capital inicial a interés simple, estará dado por
= + = + . .
Si sacamos el factor común C, obtenemos:
= . (1 + . )
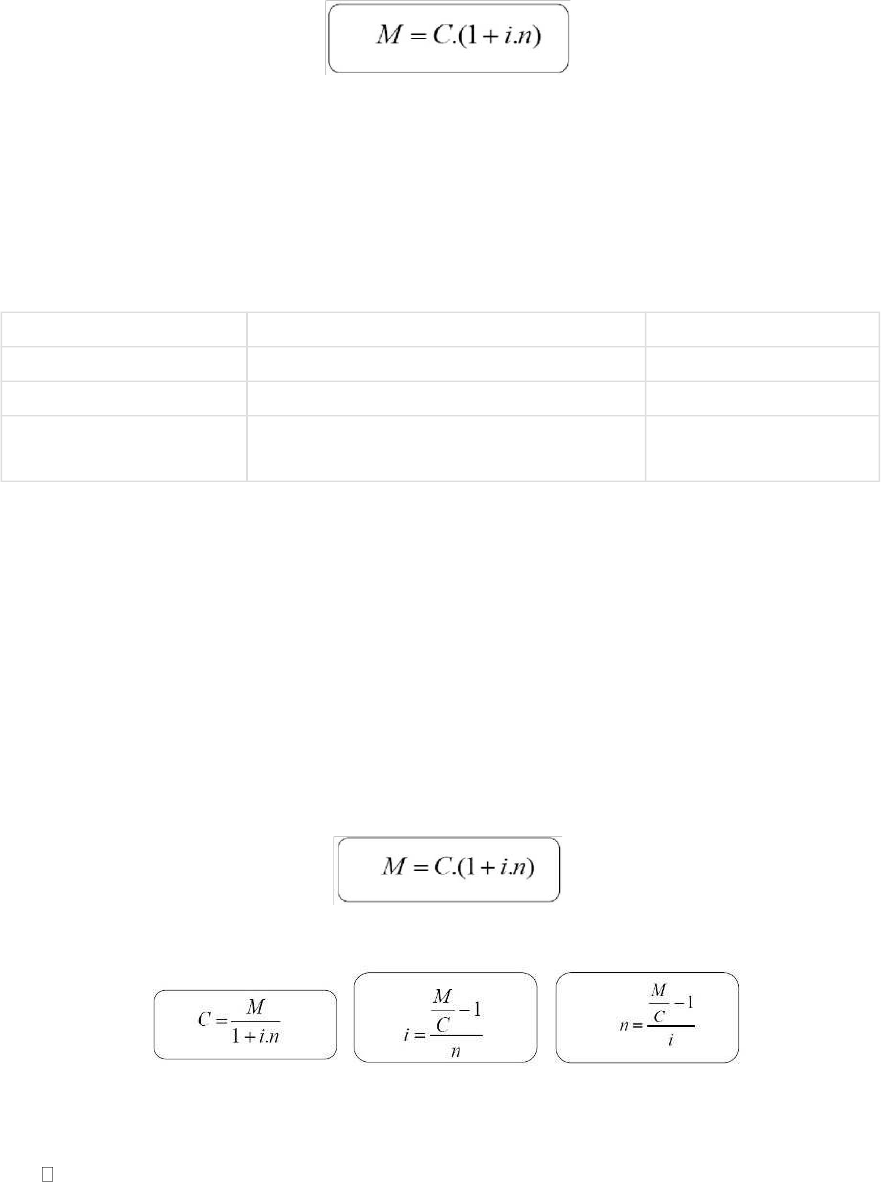
De aquí se deriva la siguiente fórmula:
lOMoARcPSD| 8881602
En este caso, y de acuerdo con nuestro ejemplo, M representa el saldo actualizado de la
deuda si la empresa se demora más de 60 días en pagar, circunstancia en la cual le
comienzan a cobrar intereses. De este modo, si pasados los 60 días de plazo, la empresa
se demora 45 días para pagar, el monto total de la deuda (M) ascenderá a: $1.000.000 x [1
+ 2% x (45/30)] = $1.000.000 x [1 + 2% x 1,5] = $1.000.000 x [1 + 3%] = $1.030.000.
La secuencia de evolución del monto, según los diferentes momentos del tiempo, puede
ser expresada con la ayuda de la siguiente tabla. Tabla 1: Valor final de un capital inicial a
interés simple
El interés simple exacto se calcula sobre la base del año de 365 días (366 en años
bisiestos), llamado año civil.
El interés simple ordinario se calcula con base en un año de 360 días (año comercial o
bancario). Es el total de días utilizados en la práctica habitual. El uso del año de 360 días
simplifica algunos cálculos; sin embargo, aumenta el interés cobrado por el acreedor.
El tiempo (n) indica el número de veces que se ha generado interés al capital inicial; por
ende, siempre debe estar en la misma unidad de tiempo que el tipo de interés.
A partir de la fórmula general señalada para determinar el interés, podemos utilizar las
siguientes fórmulas para establecer las variables financieras.
De esta manera, de la fórmula
Se pueden despejar las siguientes variables:
Si a los 45 días de demora (y luego de transcurrir los 60 días de plazo), la empresa pide el
valor actual de la deuda y le informan que es de $1.030.000, entonces:
Si la empresa conoce las demás variables y quiere calcular al valor original de la
deuda, debe aplicar la fórmula como se muestra a continuación: $ 1.030.000 / [1 +
2 % x (45/30)] = $ 1.000.000.
Momento 1
M
1
= C + I1 = C + Ci
M1 = C × (1 + i)
Momento 2
M
2
= C + I1 + I2 = C + Ci + Ci
M2 = C × (1 + 2 i)
Momento 3
M
3
= C + I1 + I3 = C + Ci + Ci + Ci
M3 = C × (1 + 3 i)
Momento n
M
n
= C + I1 + I2 + … + In = Ci + Ci… + Ci = C +
C × n
× i
Mn = C × (1 + ni)
lOMoARcPSD| 8881602
Por otro lado, si la empresa conoce las demás variables y desea saber qué tasa
le cobraron, debe realizar la siguiente operación: [($ 1.030.000 / $1.000.000) -1]
/ 1,5 = 0,02 = 2 %.
Tasa y tipo de interés. Plazo y tiempo
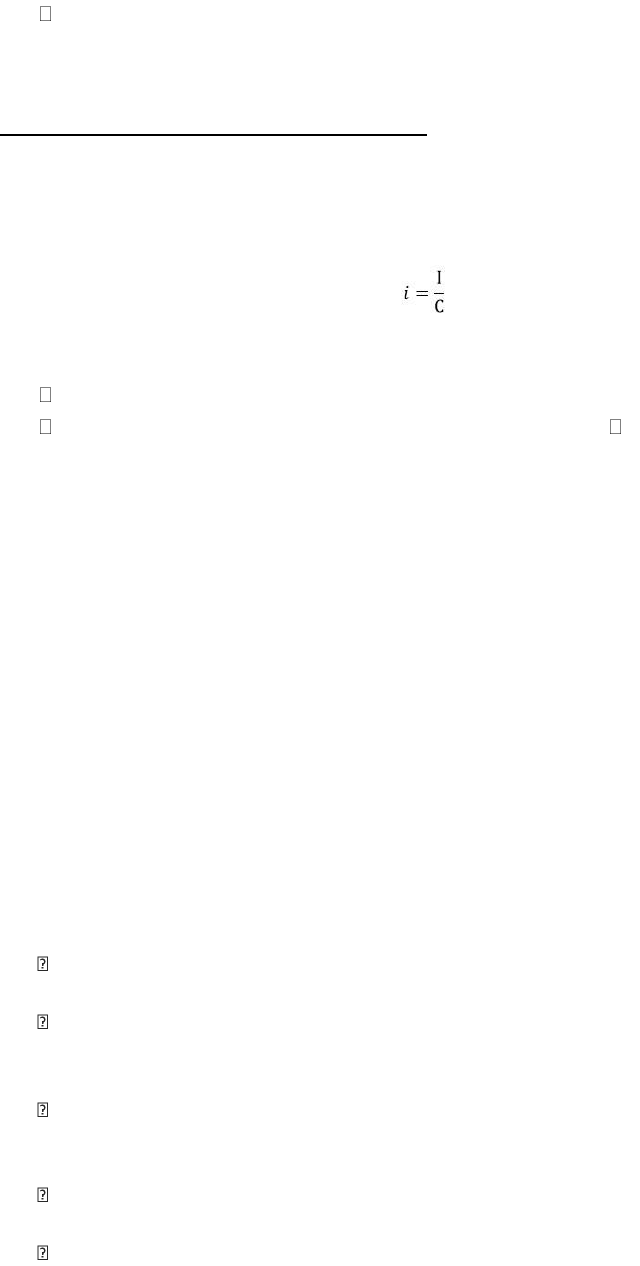
La tasa de interés es la razón del interés devengado al capital en una unidad de tiempo.
Está dada como un porcentaje o su equivalente (generalmente, se toma el año como
unidad de tiempo de referencia).
Ejemplo:
En donde:
i: es la tasa de interés de la operación.
I: es el total de intereses devengados en la operación. C: es el capital
inicial.
En este sentido, se debe tener cuidado y observar que la tasa así obtenida se refiere a la
operación analizada, por lo que se conoce como tasa de operación. Además, la tasa de
interés depende, en cierta medida, de la valoración que haga quien presta el dinero
(acreedor) con respecto al riesgo de no recuperarlo en su operatoria con el deudor. De
este modo, a mayor riesgo, mayor será el interés de la operación para compensarlo.
Si lo analizamos desde el punto de vista macroeconómico, podemos establecer que la
tasa de interés es determinada en forma conjunta por la demanda y oferta de dinero.
Dado que la oferta de dinero depende de las emisiones que realizan los bancos centrales,
estos pueden, según las circunstancias, alterar en mayor o menor medida la tasa de
interés.
Si en la economía se presenta escasez de dinero en el mercado, ya sea por escasez de
oferta o exceso de demanda, su precio (interés) será alto. Por el contrario, si hay
abundancia de dinero, ya sea por exceso de oferta o escasez de demanda, el precio
(interés) será bajo.
Normalmente, los elementos que forman la tasa de interés son:
Interés: entendido como el costo del dinero en condiciones de estabilidad y de
acuerdo a operaciones sin riesgo.
Riesgo de la operación: refleja la probabilidad estimada o conocida de la
incobrabilidad.
Es lo que usualmente se conoce como riesgo crediticio.
Gastos administrativos: para el acreedor se encuentran evidenciados por la
administración del crédito; mientras que, para el deudor, se evidencian por el costo
de la gestión de la operación, las comisiones o los impuestos, entre otros.
Pérdida del valor de la moneda: debido a la presencia del aumento general en el
nivel de precios de la economía (inflación).
Amplitud de tiempo: generalmente, las tasas de interés a largo plazo son
mayores que las referidas a corto plazo.
lOMoARcPSD| 8881602
Interés compuesto
Con el término interés compuesto nos referimos a la forma de calcular el interés. Según
esta metodología, en cada período de cálculo el interés se acumula al capital. Esta
determinación es la que se tomará como base para calcular los intereses
correspondientes al período siguiente.
Financieramente el interés compuesto es el originado por la suma periódica del interés
simple al principal, motivo por el cual se forma una nueva base que será el capital
principal para el cálculo de los intereses en los períodos posteriores. En otras palabras, el
capital inicial C, invertido bajo la modalidad de interés compuesto, se convertirá en un
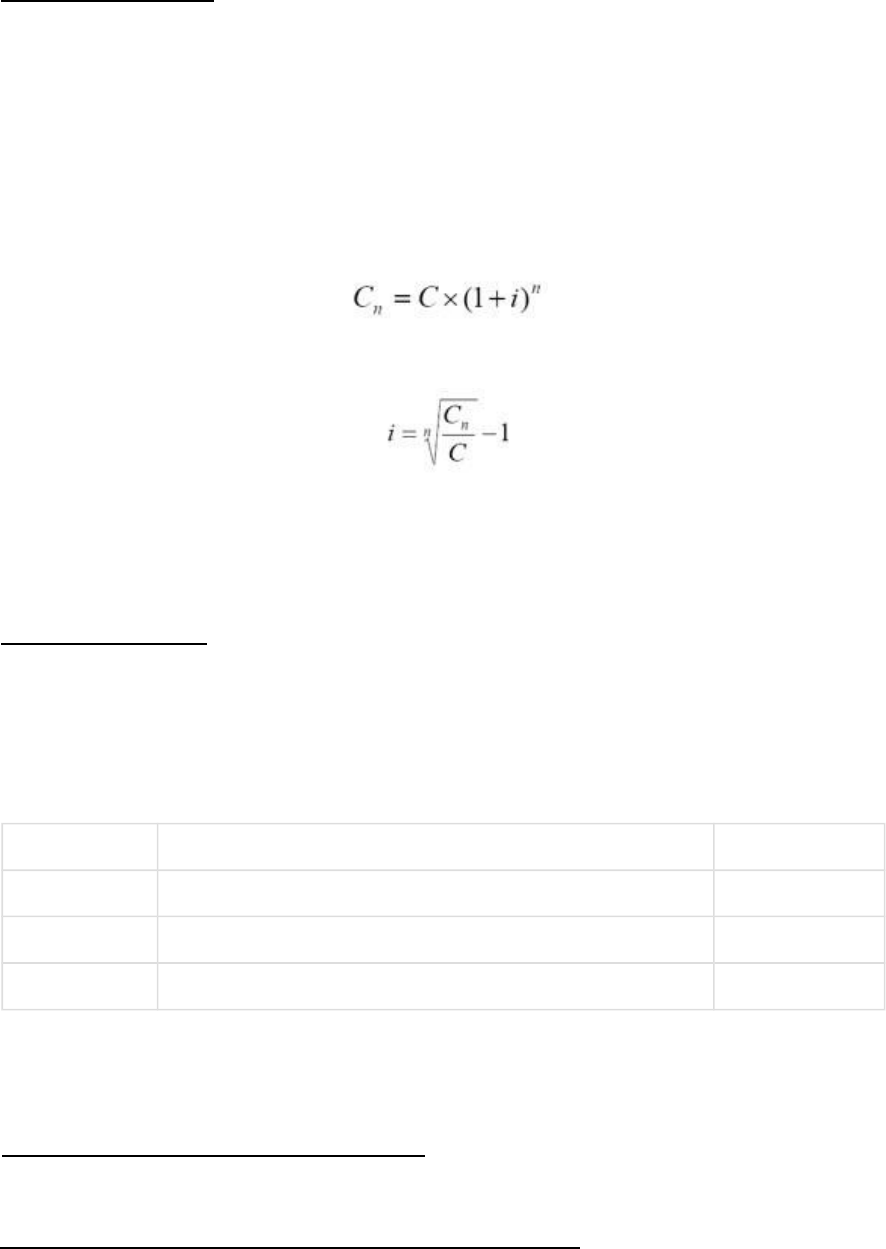
capital final dado por la siguiente fórmula:
La tasa de interés i se obtiene al despejar la fórmula anterior, tal como se muestra a
continuación:
Al respecto, es importante conocer la diferencia entre el interés simple y el interés
compuesto. Cuando utilizamos el interés simple, solo se calcula el interés sobre el capital
original; mientras que, con el interés compuesto, se calcula sobre el capital original más
los intereses generados en el período anterior.
Monto compuesto
El monto compuesto se obtiene al sumar al capital original los intereses compuestos
respectivos.
= (1 + )
La ecuación planteada se conoce como la fórmula del monto a interés
compuesto. Tabla 2: Valor final de un capital inicial a interés compuesto
Momento 1 M
1
= M
0
+ I1 = C + Ci M1 = C × (1 + i)
Momento 2 M
2
= M
1
+ I2 = M1 + M1 I = M1 (1 + i) = C × (1 + i) × (1 + i) M2 = C × (1 + i)2
Momento 3 M
3
= M
2
+ I3 = M2 I = M2 (1 + i) = C. (1 + i) 2 × (1 + i) M3 = C × (1 + i)3
Momento n M
n
= M
n
– 1
+ In = Mn - 1 (1 + i) 0 C × (1 + i) n - 1 × (1 + i) Mn = C × (1 + i)n
Supongamos que Patagonia S.A. quiere constituir un plazo fijo por $2.000.000 con el efectivo que
dispone. De acuerdo con las fórmulas presentadas, las distintas alternativas que puede analizar
son las siguientes:
Alternativa 1. Monto a retirar luego de tres años
Para ello debe conocer cuál es el monto que retirará al finalizar un periodo de tres años. Este dato
se obtiene al realizar el siguiente cálculo:
$2.000.000 x (1+20%)
3
= $ 3.456.000
Alternativa 2. Retirar $5.000.000 luego de un tiempo determinado
lOMoARcPSD| 8881602
En este caso, debe calcular la duración del plazo fijo para retirar $5.000.000 a la tasa vigente. Para
ello, la fórmula que debe emplear es:
$2.000.000 x (1+20%)
n
= $ 5.000.000 Luego,
al despejar n se obtiene:
1,2
n
= ($5.000.000/$2.000.000).
Para despejar n debemos tomar logaritmo en ambos lados.
n x LN 1,2 = LN ($5.000.000/$2.000.000). n
= LN ($5.000.000/$2.000.000) / LN 1,2.
n =
5,03 (aproximadamente 5 años).
Alternativa 3. Retirar $5.000.000 luego de tres años
En este sentido, deberá conocer qué tasa anual debería pagar plazo fijo para poder retirar los
$5.000.000 al cabo de 3 años de operación. Para esto, realizará el siguiente cálculo:
$2.000.000 x (1+i)
3
= $ 5.000.000
Luego, al despejar n se obtiene:
(1 + i)
3
=
($5.000.000/$2.000.000). 1+ i =
($5.000.000/$2.000.000)
(1/3)
i =
($5.000.000/$2.000.000)
(1/3)
- 1 i =
35,72%
En síntesis:
Interes simple: los intereses únicamente se calculan sobre el capital inicial. Su
comportamiento es lineal.
Interes compuesto: los intereses se calculan sobre el capital inicial más los
intereses acumulados hasta la fecha. Su comportamiento es exponencial.
Anualidades: simples, ciertas, vencidas
La anualidad es la serie de pagos realizados a intervalos similares de tiempo. A cada pago
se le llama renta de la anualidad. La suma acumulada en el plazo convenido se denomina
monto de la anualidad.
Clasificación
De acuerdo con el autor Mora Zambrano, las anualidades se pueden clasificar del
siguiente modo:
Según el tiempo
Anualidades eventuales o contingentes: son aquellas en las que el comienzo y
el fin de la serie de pagos dependen de un acontecimiento externo. Por ejemplo,
seguros de vida, de accidentes, incendios, entre otros.
Anualidades ciertas: son aquellas en las que sus fechas de inicio y término se
conocen ya que fueron establecidas de forma concreta. Por ejemplo, las cuotas de
préstamos hipotecarios, el pago de intereses de bonos, etc.
lOMoARcPSD| 8881602
Según la forma de pago
Anualidades ordinarias o vencidas: aquellas “en que los pagos o ingresos
periódicos se efectúan o se producen al final de cada período” Sepúlveda Díaz.
Por ejemplo, pago de cuotas mensuales.
Anualidades anticipadas: son aquellas “en que los ingresos o pagos periódicos
se producen al comienzo de cada uno de los períodos de renta” Sepúlveda Díaz.
Por ejemplo, pago de cuotas por adelantado.
Anualidades diferidas: son aquellas cuyo plazo comienza después de
transcurrido un cierto intervalo de tiempo. Por ejemplo, préstamos con período de
gracia.
Anualidades simples: son aquellas cuyo período de pago coincide con el período
de capitalización. Por ejemplo, si la capitalización es cuatrimestral, los pagos
serán cuatrimestrales.
Anualidades generales: son aquellas cuyos períodos de pago o de depósito y
capitalización no coinciden. Por ejemplo, se realizan depósitos cuatrimestrales y la
capitalización de intereses es semestral.
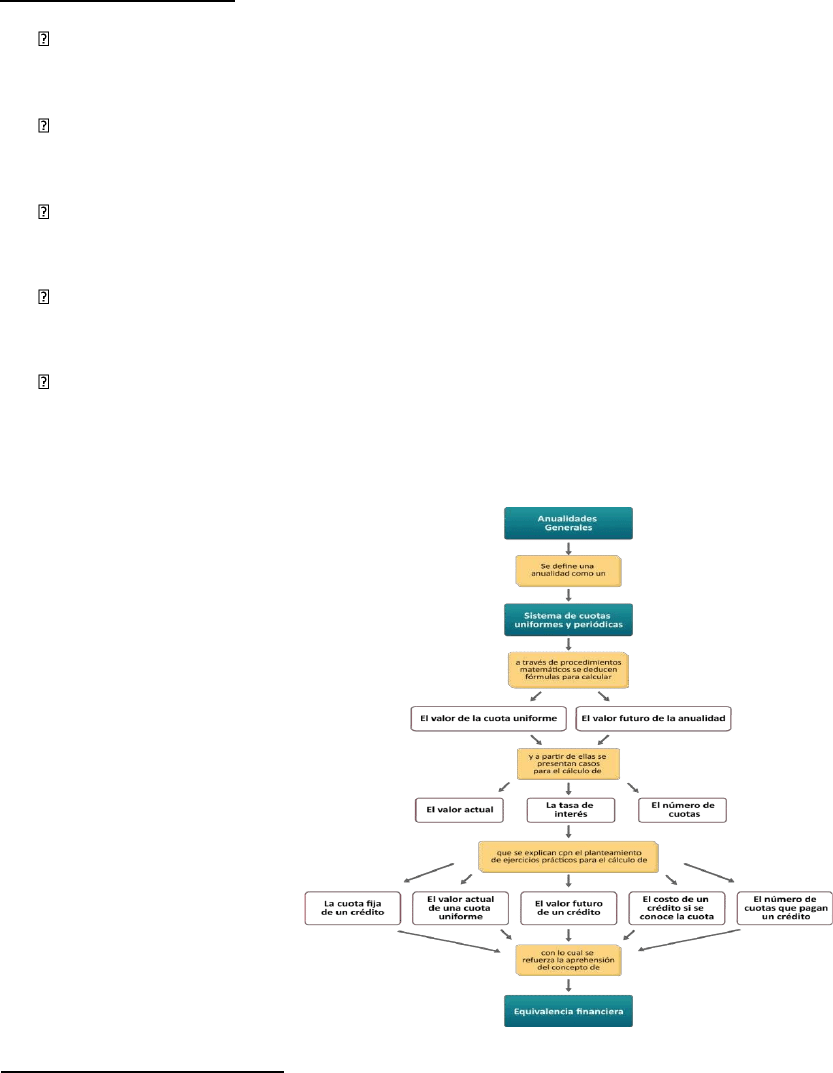
Figura 1: Anualidades
Valor actual, renta, plazo
“El valor actual de una anualidad (…) es aquel capital que colocado a una tasa de
interés por un lapso de tiempo igual al que existe entre la fecha del valor actual y la fecha
del vencimiento de la renta futura, ascenderá exactamente a esa suma futura. En otras
palabras, corresponde al valor equivalente en la fecha del valor actual, de la suma de
cada una de las cuotas de la anualidad.” Sepúlveda Díaz.

lOMoARcPSD| 8881602
Fórmula para cuotas vencidas
En la fórmula precedente C es el valor actual de n cuotas vencidas (al final de cada
período o al principio del siguiente – según lo que se considere en cada caso-) cuyo
monto es R. En este sentido, también debemos destacar que solo se puede usar la
fórmula si las cuotas y los períodos de pago son iguales. Además, la tasa de interés debe
estar expresada en el mismo tiempo del período de pago.
Ejemplo: La empresa quiere pedir financiamiento para cualquiera de sus proyectos. Además, sabe
que puede disponer mensualmente de $150.000 vencidos para pagar una cuota fija de un
préstamo durante 60 meses. En este marco, la TNA que enuncia el banco es del 24% con
capitalización mensual. Entonces, nos podemos preguntar ¿cuánto será el monto del préstamo que
podrá conseguir la empresa?
C = ¿? R = 150.000 i =
2 % (0,02) (24%/12). n
= 60.
Solución:
C = 150 000 [1 - (1 + 0,02)
- 60
] / 0,02
C = 150 000 [1 - 0,304782266] / 0,02
C = 150 000 (34,76088668)
C = $ 5.214.133
Para analizar los diferentes cálculos que se pueden realizar a partir de la fórmula anterior,
podríamos preguntarnos ¿cuál sería el monto de la cuota vencida que debería pagar
mensualmente la empresa, si solicita $ 5.214.133 (en este caso, la TNA que enuncia el banco es
del 24% con capitalización mensual durante 5 años [es decir, 60 cuotas])?
C = 5.214.133
R = ¿? i = 2
% (0,02) n =
60
Solución:
5.214.133 = R [1 - (1 + 0,02)
- 60
] / 0,02
Si despejamos R, obtenemos:
R= $150.000
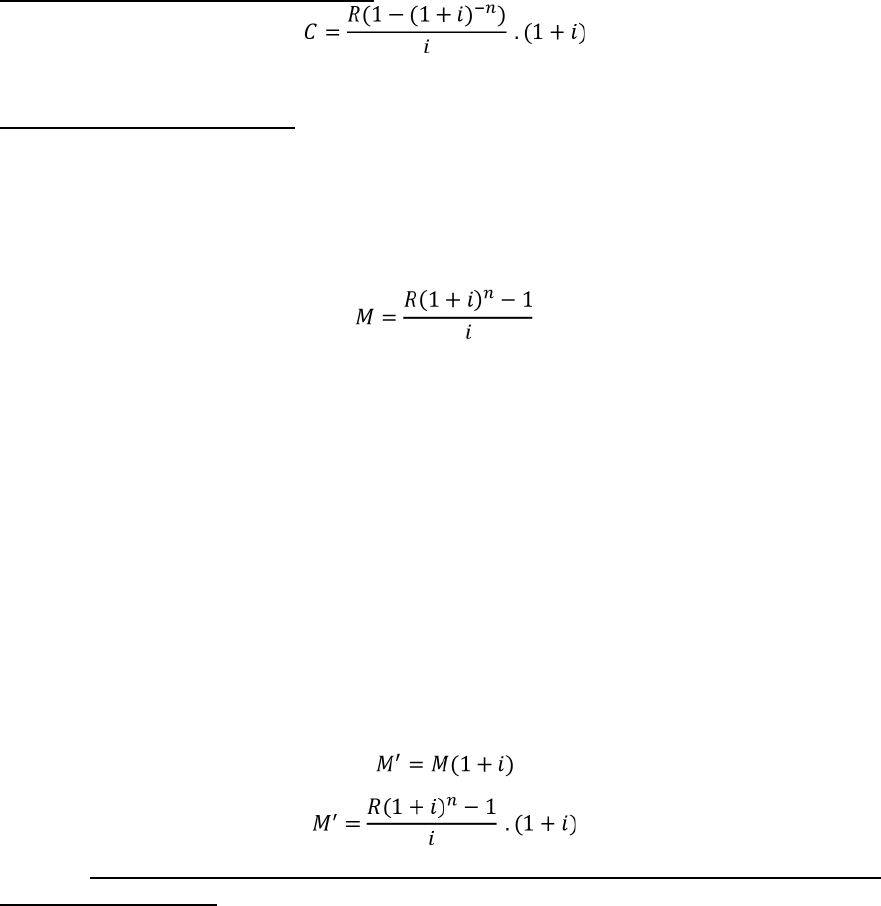
Las anualidades anticipadas son aquellas en que los ingresos o pagos periódicos se
producen al comienzo de cada uno de los períodos de renta. Por ejemplo, el pago de
cuotas por adelantado.
lOMoARcPSD| 8881602
Fórmula para cuotas anticipadas
Siendo C el valor actual de n cuotas anticipadas de monto R cada una.
Imposiciones o valor final
Supongamos que la empresa decidiera ejecutar uno de sus proyectos de 3 años. Sin
embargo, mientras esto sucede quiere ahorrar un monto fijo mensual ($150.000, cuota
vencida) en un plazo fijo para disponer de cierto capital al momento de realizar dicha
inversión. ¿Cuánto capital habrá juntado al final de los tres años?
En este caso, para obtener la respuesta debemos utilizar la siguiente fórmula:
Donde M es el valor final de n cuotas vencidas de monto R cada una. Por lo tanto,
tenemos lo siguiente:
M = ¿? R = 150.000 i =
1 % (0,01 = 0,12/12) n
= 36 (12 x 3)
Solución:
M = 150.000 [(1 + 0,01)
36
- 1] / 0,01
M = 150.000 [1,430768784 - 1] / 0,01
M = 6.461.531,75
Por otro lado, para el caso de las anualidades anticipadas, la fórmula es:
Es decir, el valor final de una anualidad anticipada equivale a una vencida capitalizada por
una unidad de tiempo. Para una mejor comprensión de este tema un ejemplo:
Si las cuotas que hubiese depositado en el plazo fijo la empresa fueran
anticipadas y siguiendo los datos del primer ejemplo de este tema (imposición),
su cálculo sería el siguiente: M´ = R (1 + i)
n
- 1 (1 + i)
i
M´ = M (1 + i)
M´= 6.461.531,75 (1+0,01)
M´= $ 6.526.147,07
En resumen:
lOMoARcPSD| 8881602
La imposición anticipada es igual a una imposición vencida para una cuota más,
menos la cuota.
La imposición anticipada es igual a una imposición vencida capitalizada por una
unidad de tiempo.
La imposición vencida es igual a una imposición anticipada actualizada por una
unidad de tiempo.
Anualidades diferidas
Recordemos las clasificaciones sobre anualidades propuestas por Mora Zambrano, que se
expusieron al comienzo de esta lectura. En este sentido, las anualidades diferidas son aquellas
cuyo plazo comienza después de transcurrido un cierto intervalo de tiempo, por ejemplo, los
préstamos con período de gracia.
Sin embargo, otra manera de definir las anualidades diferidas consiste en expresar que son
aquellas en las que el inicio de los cobros o depósitos se posponen para un período posterior a la
formalización de la operación.
Ejemplo
Supongamos que la empresa solicita un préstamo de $10.000.000 para llevar a cabo uno de sus
proyectos, a pagar en cuotas mensuales, iguales y vencidas, durante 5 años a una TNA del 24%
con capitalización mensual, pero solicita 3 meses de período de gracia.
Entonces, primero lo que debemos hacer es capitalizar todo el préstamo durante tres períodos
(tiempo en el que no paga nada, pero los intereses se acumulan). Para esto, realizamos el siguiente
cálculo:
10.000.000 (1,02)
3
= $ 10.612.080. Este es el monto de la deuda al final del período 3.
A partir del período 4, la empresa empieza a pagar las cuotas, por lo tanto, se debe calcular el
monto de cada una de las n cuotas o pagos de un préstamo de $ 10.612.080. Para ello, debemos
realizar las siguientes precisiones:
C = $ 10.612.080
R = ¿? i = 2
% (0,02) n =
60
Solución:
$ 10.612.080 = R [1 - (1 + 0,02) - 60] / 0,02
Luego, si despejamos R, nos queda:
R= $ 305.287,95

ANALISIS M2.docx
 Estamos procesando este archivo...
 Lamentablemente la previsualización de este archivo no está disponible. De todas maneras puedes descargarlo y ver si te es útil.
Descargar
Estamos procesando este archivo...
Lamentablemente la previsualización de este archivo no está disponible. De todas maneras puedes descargarlo y ver si te es útil.